Vanguard LifeStrategy o Xtrackers Portfolio: confronto tra ETF Multi-Asset (2026)
Confronto Vanguard LifeStrategy vs Xtrackers Portfolio 2026: TER, performance, composizione e quale scegliere per il tuo portafoglio.
Abbiamo più volte affrontato il tema della costruzione di un portafoglio diversificato Nel mercato ci sono dei prodotti specifici, come gli ETF multi asset che ti permettono di investire in azioni e obbligazioni globali con un singolo strumento.
In pratica costruisci il tuo portafoglio e lo lasci lavorare senza toccare nulla. Il bilanciamento avviene in automatico. Ma come funzionano?
I primi prodotti arrivati sul mercato sono quelli di Vanguard, i Vanguard LifeStrategy che sono diventati un punto di riferimento per gli investitori.
A Gennaio 2026 è arrivato un concorrente. Sono arrivati i fondi di Xtrackers Diversified Portfolio. Sono degl ETF che hanno quote azionarie che vanno dal 20% all’80%, un TER di 0,24% e un 5% del portafoglio in oro. Quelli di Vanguard non hanno, invece, questa componente di oro.
Quale dei due è meglio? In questa guida analizziamo i due tipi di ETF con i costi e caratteristiche. Vedremo anche alcuni broker che ti consentono di comprarli e venderli in Borsa.
Da quel momento, la domanda che circola tra forum e community di investitori italiani è sempre la stessa: quale dei due conviene?

Cosa sono gli ETF multi-asset ?
Un ETF multi-asset è un fondo quotato che investe in più asset class contemporaneamente. Parliamo in generale di azioni e obbligazioni, con proporzioni fisse e ribilanciamento automatico.
In pratica puoi investire su un solo strumento e ottenere un portafoglio completo, senza dover gestire più ETF separati. Non ti devi preoccupare neanche di capire quando vendere una parte e comprare un’altra, tutto viene gestito in automatico.
Perchè sono stati lanciati questi prodotti? In pratica per farti risparmiare tempo senza perdere tempo nel decidere.
Pensiamo a chi ha un portafoglio sopra i 100 mila euro e non vuole perdere tempo nell’ottimizzare il suo portafoglio o a decidere di ribilanciare.
Che cambia rispetto ad un fondo bilanciato? Abbiamo un risparmio concreto. Un fondo bilanciato attivo di quelli offerti delle banche italiane, costa tra l’1,5% e il 2,5% all’anno di commissioni. Senza parlare degli ulteriori costi che ci possono essere.
Un ETF multi asset è invece passivo e costa molto meno, tra lo 0,24% e lo 0,25%. Su 50.000 euro e 20 anni, la differenza si traduce in decine di migliaia di euro in più nel tuo portafoglio.
E poi ci sono le tasse. Se un ETF multi asset si ribilancia, questo processo avviene internamente senza che tu sia costretto a comprare o vendere. Non generando un evento fiscale, non ci sono tasse da pagare. Se ribilanci per conto tuo, ogni plusvalenza ti costa il 26%.
Approfondimento Ribilanciamento del portafoglio:guida completaVanguard LifeStrategy: le 4 varianti
Gli ETF di Vanguard sono stati lanciati nel 2020 con la categoria LifeStrategy. Ogni LifeStrategy è un ETF di ETF. Ma che vuol dire?
Che abbiamo all’interno di ogni categoria un fondo (ETF) che contiene al suo interno altri 10-15 ETF sottostanti che investono in varie asset class come azioni, obbligazioni con quote fisse. Parliamo comunque di un TER basso, in media attorno allo 0,25% per tutte le varianti. Sono fondi a replica fisica e sono offerti sia in versione ad accumulazione che a distribuzione.
Vediamone alcuni.
LifeStrategy 20% Equity
La variante più prudente è il LifeStrategy 20% Equity. Qui sotto vedi la scheda:
Vanguard LifeStrategy 20% Equity UCITS ETF (EUR) Accumulating

E’ un ETF composto da 20% azioni globali e 80% obbligazioni. E’ un fondo quindi molto prudente ed è pensato per chi vuole investire ma ha un orizzonte di breve termine di massimo 5 anni.Oppure può essere usato da chi vuole sostanzialmente proteggere il proprio capitale.
Se vediamo le statistiche è un ETF che ha avuto un drawdown massimo storico all’incirca del 10-12%.
LifeStrategy 40% Equity
Come da titolo, l’ETF Vanguard LifeStrategy 40% Equity ha invece una componente azionaria che sale al 40% per le azioni, e 60% in obbligazioni.
Vanguard LifeStrategy 40% Equity UCITS ETF (EUR) Accumulating

Ha in gesione circa 230 milioni ed è adatto a chi vuole crescita ma con volatilità contenuta. Parliamo di un profilo di investitoree tipicamente tra i di 7-10 anni. Ovviamente la componente obbligazionaria consente di ammortizzar le fasi di ribasso dell’azionario. Ci sono però degli svantaggi come il fatto di limitare i profitti quando i mercati corrono.
LifeStrategy 60% Equity
E’ il classico portafoglio 60/40, che troviamo in letteratura. E’ una proporzione che spesso viene usata quando si parla di portafogli bilanciati.
Vanguard LifeStrategy 60% Equity UCITS ETF (EUR) Accumulating
Si tratta di un ottimo compromesso tra rendimento e volatilità. Il patrimonio gestito, al momento della scrittura, è poco meno di 900 milioni.
E’ un ETF che si adatta bene per orizzonti temporali lunghi, per chi vuole investire almeno in 10-15 anni come arco tempora.ee
a proporzione più collaudata tra . Con 890 milioni di euro di AuM è la seconda variante più popolare. Adatta a orizzonti di 10-15 anni. Se analizziamo i dati, notiamo che dal 1990 al 2024, un portafoglio 60/40 globale ha generato rendimenti medi intorno al 6-7% annuo lordo.
Approfondimento Portafoglio 60/40: come funzionaLifeStrategy 80% Equity
La variante più aggressiva è quella con 80% delle azioni in portafoglio. E’ anche quella che scelgono molti investitori italiani. La componente obbligazionaria è al 20%.
Vanguard LifeStrategy 80% Equity UCITS ETF (EUR) Accumulating
Parliamo di fondi gestiti che toccano quasi 1,2 miliardi di euro. Tra i LifeStrategy è un ETF che raccoglie quasi la metà di tutti i fondi dello stesso tipo. E’ un ETF adatto ai giovani che vogliono investire, magari con un PAC a lungo termine.
Naturalmente bisogna accettare delle oscillazioni anche del 35-40%. E’ adatto a chi investe su orizzonti temporali lunghi, superiori ai 15 anni.
Scalable Capital
raccomandato da WebEconomia- PAC totalmente gratuiti
- Oltre 1.171 ETF senza commissioni
- Liquidità non investita remunerata
Composizione interna e diversificazione geografica dei LifeStrategy
In ogni LifeStrategy ci sono circa 14 ETF di Vanguard. La componente azionaria copre sia i mercati sviluppati che i mercati emergenti.
La quota dedicata ai emergenti è circa del al 10-12%i. Per quanto riguarda l’allocazione geografica, circa il 60% è investito negli USA, il 18% in Europa, il 10% nell’area Pacifico e il 12% nei mercati emergenti.
La componente obbligazionaria comprende sia titoli governativi, emissioni corporate investment grade e debito sovrano internazionale.Una parte è coperta dal rischio valutario (hedging in euro). Questa copertura attenua le oscillazioni causate dal cambio dollaro/euro, un fattore che per un investitore europeo può incidere nei periodi di forte volatilità valutaria.
Approfondimento Migliori ETF Obbligazionari 2026Xtrackers Diversified Portfolio
Parliamo ora dei Xtrackers Diversified Portfolio lanciati da DWS ad inizio 2026. Sono 4 ETF in versione accumulazione e con costi bassi. Parliamo di un TER medio dello 0,24%.
La differenza principale con i Vanguard LifeStratregy riguarda la composizione. I fondi di Xtrackers hanno, infatti, una componente del portafoglio del 5% in oro. E’ un asset class che non è presente nei prodotti di Vanguard.
Da non confondere questi prodotti con i vecchi Xtrackers Portfolio che esistono dal 2008 e che avevano un TER molto superiore. Si tratta di fondi a gestione attiva.
I nuovi ETF di Xtracker Diversified Portfolio sono fondi passivi, con allocazioni fisse e costi più di tre volte inferiori. La struttura è simile a quelli di Vanguard.
Xtrackers Diversified Portfolio 20% Equity
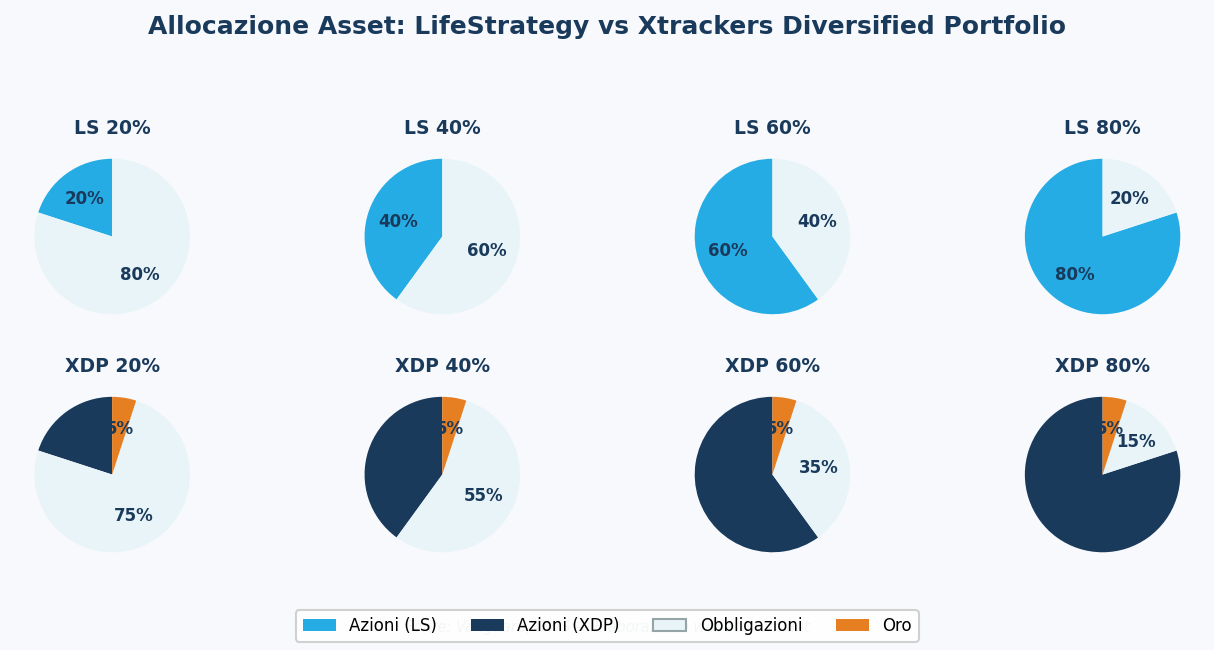
Il primo è il fondo più prudente ed ha una composizione simile. 20% in azioni MSCI World, 75% in obbligazioni governative euro, 5% in oro.
Xtrackers Diversified Portfolio 20% Equity UCITS ETF 1C
Ticker XEQ2 su Borsa Italiana. Il profilo più difensivo della gamma. L’oro al 5% distingue questo ETF dal LifeStrategy 20%, aggiungendo un elemento di diversificazione nelle fasi di crisi.
Xtrackers Diversified Portfolio 40% Equity
Il 40% in azioni MSCI World, il 55% in obbligazioni governative euro e il 5% in oro.
Xtrackers Diversified Portfolio 40% Equity UCITS ETF 1C
Ticker XEQ4 su Borsa italiana, Ribilanciamento trimestrale automatico, paragonabile al LifeStrategy 40% ma con l’oro che prende il posto di 5 punti percentuali di obbligazioni.
Xtrackers Diversified Portfolio 60% Equity
E’ la versione del classico portafoglio 60-40. Qui la scheda:
Xtrackers Diversified Portfolio 60% Equity UCITS ETF 1C
Parliamo della classica compozione di 60% in azioni, 35% in obbligazioni, 5% in oro. Ticker XEQ6.
E’ l’alternativa al portafoglio 60/40 dei LifeStrategy, con l’aggiunta dell’oro. Adatta a orizzonti di 10-15 anni e investitori che vogliono una componente commodity nel mix.
Xtrackers Diversified Portfolio 80% Equity — ISIN
La variante più aggressiva è il Xtrackers Diversified Portfolio Equity 80% con una composizione di 80% in azioni MSCI World, 15% obbligazioni, 5% oro.
Xtrackers Diversified Portfolio 80% Equity UCITS ETF 1C
Ticker XEQ8 su Borsa italiana.
Rispetto al LifeStrategy 80%, la quota obbligazionaria scende dal 20% al 15% per fare spazio all’oro. La bassa correlazione dell’oro con i mercati azionari può abbassare leggermente la volatilità complessiva.
Approfondimento Investire in oro nel 2026
Fineco
raccomandato da WebEconomia- Sostituto d'imposta: fiscalità automatica
- Servizi bancari integrati
- 701 ETF senza commissioni d'acquisto
Composizione e strategia: MSCI World, bond governativi euro e oro
La componente azionaria segue l’andamento dell’indice l’MSCI World, quindi abbiamo solo i mercati sviluppati, con gli USA al 65-70% seguiti da Europa, Giappone, Regno Unito, Canada e Australia. Non ci sono i mercati emergenti. Xtrackers ha fatto una scelta semplice per contenere la volatilità. Un pò come succede per gli ETF World.
Le obbligazioni sono governative e sono di tipo euro e solo investment grade. Non ci sono quindi corporate bond o titoli internazionali con copertura valutaria. E’ un tipo di approccio più pulito e meno esposto al rischio credito, ma anche meno diversificato rispetto alla componente obbligazionaria degli ETF di LifeStrategy.
Una cosa che li distingue è la componente di oro come detto 5%. L’oro è il classico bene rifugio per eccellenza ed ha una correlazione bassa o negativa rispetto ad azioni e obbligazioni nei periodi di stress. Quindi può migliorare il profilo di rischio dell’intero portafoglio.
Molti studi sulla costruzione di portafoglio, hanno misurato l’effetto stabilizzante dell’oro nelle fasi di ribasso delle azioni. Su un orizzonte lungo, con una quota del 5%, l’impatto sul rendimento complessivo è comunque contenuto.
Approfondimento Migliori ETF Emerging Markets 2026Confronto diretto: LifeStrategy vs Xtrackers Portfolio
Caratteristica | LifeStrategy 40% | LifeStrategy 60% | LifeStrategy 80% | Xtrackers DP 40% | Xtrackers DP 60% | Xtrackers DP 80% |
ISIN | IE00BMVB5M21 | IE00BMVB5P51 | IE00BMVB5R75 | LU3116008429 | LU3116008692 | LU3116008775 |
TER | 0,25% | 0,25% | 0,25% | 0,24% | 0,24% | 0,24% |
AuM (mln €) | ~230 | ~890 | ~1.166 | Nuovo | Nuovo | Nuovo |
Azioni | 40% | 60% | 80% | 40% | 60% | 80% |
Obbligazioni | 60% | 40% | 20% | 55% | 35% | 15% |
Oro | No | No | No | 5% | 5% | 5% |
Emergenti | Sì (10-12%) | Sì (10-12%) | Sì (10-12%) | No | No | No |
Bond corporate | Sì | Sì | Sì | No | No | No |
Hedging valutario | Parziale | Parziale | Parziale | No | No | No |
Lancio | Dic 2020 | Dic 2020 | Dic 2020 | Gen 2026 | Gen 2026 | Gen 2026 |
Replica | Fisica | Fisica | Fisica | Fisica | Fisica | Fisica |
Distribuzione | Acc/Dist | Acc/Dist | Acc/Dist | Acc | Acc | Acc |
Differenze nei costi: TER a confronto e impatto sul lungo periodo
Abbiamo visto che abbiamo uno scarto sul TER veramente minimo ci circa 0,01%. Per un portafoglio da 50.000 euro si tratta di appena 5 euro all’anno.
Questo perchè abbiamo un TER dello 0,25% per i LifeStrategy e 0,24% per gli Xtrackers.
Se volessivo fare una simulazione su 20 anni di investimento, e un rendimento lordo del 7%, il capitale finale con TER 0,24% arriva a circa 181.000 euro. Lo puoi verificare tu stesso usando per esempio il nostro simulatore PAC nella sezione Strumeti,
Con un TER dello 0,25%, abbiamo invece circa 180.800 euro e una differenza di appena 200 euro.
Altri costi da considerare riguardano lo spread. Gli ETF di LifeStrategy anno spread molto bassi.. Quelli di Xtrackers Diversified Portfolio, invece, sono più giovani (arrivati nel 2026) e quindi potrebbero avere degli spread più ampi.
Man mano che questi prodotti accumulano liquidità, lo spread si normalizza.
Ecco un confronto
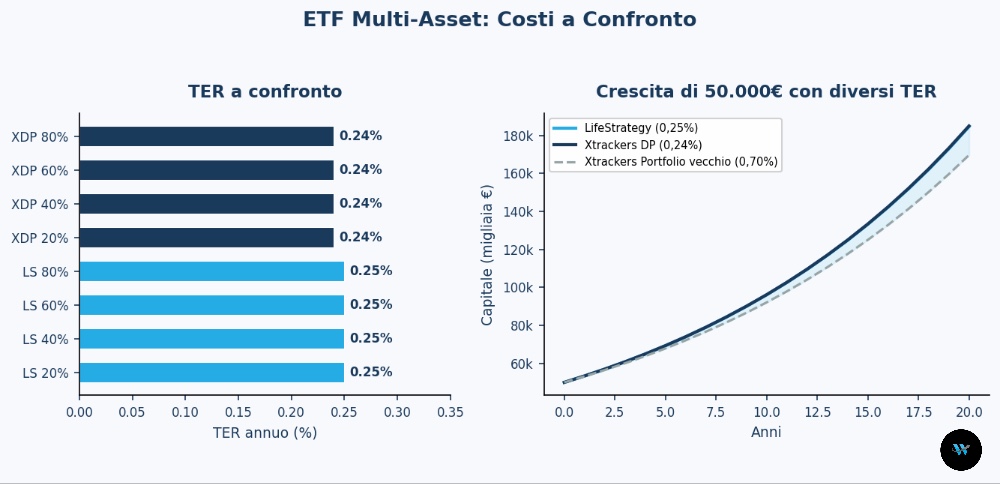
TER a confronto e simulazione della crescita di 50.000€ con diversi TER.
Differenze nella composizione: emergenti, oro e obbligazioni
Diamo un’occhiata alla la composizione. Gli ETF di LifeStrategy ti danno accesso ai mercati emergenti che sono principalmente Cina, India, Brasile, Taiwan. La quota è circa del 10-12% sull’azionario. Quelli di Xtrackers coprono solo l’indice di MSCI World ed escludono gli emerging markets. E’ evidente che se ritieni importanti i mercati emergenti dovresti puntare sui LifeStrategy.
I prodotti di Xtrackers, come abbiamo detto in precedenza, compensano con il 5% in oro. Perchè proprio l’oro? Perchè è stato vito che l’oro ha una correlazione bassa con azioni e obbligazioni. Quando c’è panico sui mercati si comporta da cuscinetto. E’ comunque una quota bassa (5%), quindi ha un impatto sul rendimento complessivo molto basso.
Anche per le obbligazioni ci sono piccole differenze. I LifeStrategy mischiano i titoli governativi, corporate bond e debito sovrano internazionale con hedging in euro. Gli Xtrackers, invece, puntano solo su governativi euro di tipo investment grade. Questo comporta che ci sono meno rischi , ma anche meno diversificazione.
Se il tuo orizzonte temporale è lungo, le differenze sulle obbligazioni non pesano più di tanto.Qui sotto vedi l’allocazione degli asset delle 8 varianti. In arancione la quota oro del 5%, presente solo negli Xtrackers
Performance a confronto: cosa dicono i numeri?
Vediamo un confronto tra le performance dei due prodotti o meglio tra le due categorie di prodotti.. C’è da considerare, però, che gli Xtrackers Diversified Portfolio esistono da meno di sei mesi (lancio 29 gennaio 2026), quindi non hanno uno storico significativo. Gli ETF LifeStrategy, attivi da oltre 5 anni, offrono dati reali su più cicli di mercato.
Qui sotto vedi i rendimenti dei LifeStrategy aggiornati al primo trimestre 2026. E’ stato un anno molto o forte per l’azionario globale. I LifeStrategy 80% hanno reso circa il 16-18% in un periodo di 12 mesi. Invece, come vedi, il LifeStrategy 20%, si è fermato intorno al 7,4%, proprio perchè ha più componenti difensive come le obbligazioni. Qui nella tabella puoi vedere un confronto più dettagliato.
ETF | YTD 2026* | 1 anno | 3 anni ann. | 5 anni ann. | Note |
LS 20% Equity | ~3% | ~7,4% | ~1,5% | ~1,8% | Dal dic 2020 |
LS 40% Equity | ~5% | ~10% | ~3% | ~3,5% | Dal dic 2020 |
LS 60% Equity | ~7% | ~14% | ~5% | ~5,5% | Dal dic 2020 |
LS 80% Equity | ~9% | ~18% | ~7,5% | ~7,8% | Dal dic 2020 |
Xtrackers DP 20% | n.d. | n.d. | n.d. | n.d. | Dal gen 2026 |
Xtrackers DP 40% | n.d. | n.d. | n.d. | n.d. | Dal gen 2026 |
Xtrackers DP 60% | n.d. | n.d. | n.d. | n.d. | Dal gen 2026 |
Xtrackers DP 80% | n.d. | n.d. | n.d. | n.d. | Dal gen 2026 |
* Dati stimati al 30 giugno 2026. Fonte: Vanguard factsheet. Per gli Xtrackers DP storico non ancora disponibile.
Una simulazione sulla composizione degli Xtrackers (MSCI World + governativi euro + oro) suggerisce che un portafoglio 60/40/5 avrebbe ottenuto circa il 7,5-8% annualizzato lordo negli ultimi 10 anni, con un ribasso massimo intorno al 25% a marzo 2020. Sono numeri molto vicini al LifeStrategy 60%.
Questo ci conferma che, su orizzonti lunghi, il rendimento dipende dalla proporzione azioni/obbligazioni, e non dall’emittente.

IG
- Regime Amministrato
- Affidabilità e Sicurezza
- Turbo24 e Barrier
Il ribilanciamento automatico e il vantaggio fiscale
Come avrai capito c’è vantaggio fiscale per gli ETF multi-asset. Quando il fondo si ribilancia internamente, ad esempio vendendo un po’ di azioni per comprare obbligazioni, o viceversa tu non devi dichiarare nulla. Nessuna plusvalenza realizzata, nessuna imposta. L’operazione avviene all’interno il fondo, ed è quindi trasparente per il tuo conto titoli.
Immagina di avere un portafoglio fatto di più ETF separatil. In questo caso, ogni ribilanciamento ti costerebbe il 26% sulla eventuale plusvalenza. Su 20 anni di mercati in crescita, questo si mangerebbe una bella fetta di rendimento che avresti potuto reinvestire.
Come tempi, gli ETF di Vanguard Lifestrategy mantengono le proporzioni fisse. Gli Xtrackers Diversified Portfolio si ribilanciano ogni trimestre. Per te il risultato pratico non cambia.
Se hai un broker in regime amministrato come ad esempio Scalable Capital o Fineco,hai meno operazioni e meno plusvalenze da gestitre.
In regime dichiarativo (es: eToro o Interactive Brokers) la tassazione va gestita nella dichiarazione dei redditi. Ma hai sempre meno vendite, quindi meno redditi da dichiarare.
A chi sono adatti?
Se hai un orizzonte lungo e tolleri la volatilità
Le varianti all’80%, sia in versione LifeStrategy che Xtrackers sono per chi investe con un orizzonte di almeno 15 anni. Rischio di oscillazione del 30-40% prima o poi.
Se stai accumulando per la pensione o per un obiettivo lontano, queste varianti offrono il miglior potenziale di crescita.
Se cerchi equilibrio tra crescita e protezione
Le varianti al 60% e al 40% funzionano per orizzonti di 8-15 anni o per chi preferisce oscillazioni più contenute. Il 60/40 è il bilanciamento con il track record più lungo. Se non hai le idee chiare sul tuo profilo di rischio, parti da un classico portafoglio 60/40.
Gli Xtrackers hanno in realtà un 65/35 (60% azioni + 5% oro).
Se la priorità è la preservazione del capitale
Le varianti al 20% sono adatte a chi ha un orizzonte breve, una bassa tolleranza alle oscillazioni o si trova nella fase in cui il patrimonio va protetto. La differenza tra LifeStrategy 20% e Xtrackers 20% è minima.
Dove comprare questi ETF in Italia: broker a confronto
LifeStrategy e Xtrackers Diversified Portfolio sono quotati su Borsa Italiana (ETFPlus) e Xetra. Tutti i principali broker operativi in Italia li rendono disponibili.
Ecco i migliori
- 701 ETF senza commissioni
- 701 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- Sostituto d'imposta: fiscalità automatica
Investire comporta rischi. Il tuo capitale è a rischio.
- 1171 ETF senza commissioni
- 2294 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- PAC totalmente gratuiti
Investire comporta rischi. Il tuo capitale è a rischio.

- Regime Nessun supporto fiscale
- Copy Trading: copia i migliori investitori
- Smart Portfolios per diversificare
- Zero commissioni su azioni reali
52% dei conti degli investitori al dettaglio perde denaro quando opera con questo fornitore di CFD. Dovreste valutare se potete permettervi di correre il rischio elevato di perdere il vostro denaro.

- 2118 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- PAC totalmente gratuiti
- Carta di debito inclusa con cashback
Investire comporta rischi. Il tuo capitale è a rischio.
Se il PAC automatico è la tua priorità, Trade Republic (1€ per ordine, PAC gratuiti, regime amministrato dal 2026) e Scalable Capital (PAC gratuiti con abbonamento Prime, regime dichiarativo) sono le opzioni più convenienti.
Fineco ha il catalogo di ETF più completo in assoluto oltre ad operare in egime amministrato ed essere regolamentato da CONSOB.
Conviene passare dai LifeStrategy agli Xtrackers?
Se hai già dei LifeStrategy in portafoglio e stai pensando di venderli per comprare l’equivalente Xtrackers, fermati. La vendita di un ETF che sta andando bene ed è in profitto, genera una plusvalenza tassata al 26%. E poi i TER sono quasi uguali.
Se proprio vuoi passare, usa gli Xtrackers per i nuovi versamenti, senza toccare i LifeStrategy che hai già. Con il tempo la quota di Xtrackers crescerà, e tu avrai sfruttato il TER più basso senza aver regalato migliaia di euro al fisco.
Se parti da zero e non hai nessun ETF multi-asset, la scelta si riduce alle preferenze sulla composizione. Vuoi emergenti e una componente obbligazionaria articolata? LifeStrategy. Preferisci l’oro, soli mercati sviluppati e il TER al minimo? Vai Xtrackers.
Domande frequenti sugli ETF multi-asset (FAQ)
Sì, sono quotati su ETFPlus, e anche su Xetra. Li trovi su Fineco, Scalable Capital e gli altri broker.
Funzionano bene per un piano di accumulo. Un solo ETF, ribilanciamento incluso, costi bassi. Trade Republic e Scalable Capital offrono PAC gratuiti su questi ETF, con importi da 1 euro in su.
Il ribilanciamento interno dell’ETF multi-asset non genera plusvalenze tassabili. Se ribilanci manualmente un portafoglio di più ETF, ogni vendita in guadagno è soggetta al 26% di imposta sulle plusvalenze.
LifeStrategy o Xtrackers Portfolio: le nostre conclusioni
Dopo aver studiato i due prodotti possiamo trarre le nostre conclusioni personali. Sia i Vanguard LifeStrategy che gli Xtrackers Diversified Portfolio fanno bene il loro lavoro. Parliamo di portafogli diversificati a basso costo con ribilanciamento automatico. Le differenze tra i due ci sono, ma sono quasi trascurabili.
I Vanguard LifeStrategy sono il prodotto consolidato. Cinque anni di storia, fondi gestiti superiori ai i 2 miliardi di euro, diversificazione che include i mercati emergenti, obbligazioni con copertura valutaria, disponibilità sia ad accumulo che a distribuzione. Se cerchi un ETF multi-asset su cui la comunità di investitori italiani ha già accumulato esperienza e dati, i LifeStrategy hanno il vantaggio dell’esperienza accumulata.
Gli Xtrackers Diversified Portfolio, portano qualcosa di nuovo. Il TER è leggermente inferiore (0,24% contro 0,25%), l’allocazione in oro al 5% aggiunge qualcosa che i LifeStrategy non hanno, e la concentrazione sul MSCI World semplifica la componente azionaria. Il limite principale è l’assenza di storico (meno 1 anno di vita) e liquidità n fase di crescita, con possibili spread più ampi.
Parliamo comunque di due ottimi prodottti Se parti da zero, fai le tue valutazioni personali su cosa conta veramente per te. E cioè se ti interessa la copertura globale completa con i mercati emergenti (LifeStrategy) o un costo minimo con oro e mercati sviluppati (Xtrackers).
E poi, se vuoi semplificarti la vita, punta su un PAC automatico scegliendo un broker che abbia commissioni ragionevoli. Per tutte le simulazioni, puoi come sempre usare i nostri strumenti.
Per iniziare è fondamentale partire a fare pratica con le demo. Vi lasciamo con i link ufficiali che sono mediati dal server di WebEconomia in modo da garantire l’accesso sicuro:
- Accedi al conto demo di eToro facendo click qui.
- Apri il tuo conto demo su XTB Broker da qui.
- Accedi al conto di trading demo proposto da AvaTrade qui.
Sono le migliori piattaforme con conti demo illimitati e sopratutto gratuiti per sempre.
