Moneyfarm: recensione e opinioni (2026)

- Sostituto d’imposta
- Consulenza telefonica gratuita
- Gestione patrimoniale e Liquidità+ nella stessa app
- Costo di piattaforma di 1,49 € al mese
- Commissione dello 0,75% fino a 100.000 €
- Promo ETF a zero commissioni fino al 31/12/2026
Investire comporta rischi. Il tuo capitale è a rischio.
Il modo di investire in Italia sta cambiando. Anni fa, se volevi far lavorare i tuoi risparmi, avevi praticamente un’unica strada: affidarti alla tua banca, che ti proponeva fondi spesso costosi e non sempre trasparenti.
Oggi le cose sono molto diverse. Sono nate piattaforme digitali che gestiscono i tuoi investimenti in modo automatico, costruendo portafogli personalizzati di ETF a costi decisamente più contenuti.
Il modello si chiama robo advisor, e in Italia il protagonista assoluto è Moneyfarm.
Fondata nel 2011, Moneyfarm ha superato quota 190.000 investitori attivi e a giugno 2026 gestiva un patrimonio di oltre 8,7 miliardi di euro. Non è più solo un gestore automatico: nel tempo si è trasformata in un vero ecosistema di prodotti finanziari.
Vuoi investire in modo delegato? C’è la gestione patrimoniale. Hai liquidità ferma sul conto? C’è Liquidità+. Pensi alla pensione? C’è il PIP. Vuoi scegliere i tuoi ETF in autonomia? C’è il Conto Trading.
Moneyfarm si presenta come il più grande robo advisor in Italia. La succursale italiana di MFM Investment Ltd è autorizzata dalla FCA nel Regno Unito e iscritta all’albo Consob; la liquidità dei clienti sta su un conto omnibus presso Banca Sella e i titoli sono sub-depositati presso Saxo, separati dal patrimonio di Moneyfarm.
Fa da sostituto d’imposta: regime del risparmio gestito per la gestione patrimoniale, amministrato per il Conto Trading. Si differenzia dai broker tradizionali perché è soprattutto una piattaforma di gestione patrimoniale, non un broker di esecuzione: costruisce portafogli di ETF in base al profilo di rischio dell’investitore e li gestisce attivamente nel tempo
Ma Moneyfarm vale davvero quello che costa?
I rendimenti sono all’altezza delle aspettative? E soprattutto, è sicura?
In questa recensione aggiornata al 2026 troverai risposte precise a tutte queste domande: prodotti, commissioni, rendimenti e garanzie, tutto quello che serve per decidere senza brutte sorprese.
Cos’è Moneyfarm e come funziona
Moneyfarm nasce nel 2011, fondata da Giovanni Daprà e Paolo Galvani.L’idea di fondo era semplice quanto ambiziosa: costruire portafogli diversificati di ETF e gestirli con rigore professionale.

Il modello ha funzionato. Oggi Moneyfarm, che si presenta come il più grande robo advisor in Italia, è presente anche nel Regno Unito, dove opera sotto la supervisione della Financial Conduct Authority (FCA). In Italia risponde alla Consob.
🛠 GUIDA PRATICA Come creare un portafoglio investimenti.
Riepilogo Moneyfarm in 30 secondi
| Caratteristica | Dato |
|---|---|
| Tipo | Robo advisor + Conto Trading + Liquidità+ + PIP + polizze |
| Società | MFM Investment Ltd, succursale italiana (Moneyfarm Italia) |
| Regolamentazione | FCA (n. 629539), albo Consob delle succursali di imprese extra-UE (n. 3) |
| Anno di fondazione | 2011 |
| Fondatori | Giovanni Daprà, Paolo Galvani |
| Patrimonio gestito | Oltre 8,7 miliardi € (giugno 2026) |
| Clienti | Oltre 190.000 investitori attivi (giugno 2026) |
| Investitori istituzionali | Poste Italiane, Allianz, M&G, Cabot Square, United Ventures |
| Deposito | Liquidità su conto omnibus presso Banca Sella, titoli sub-depositati presso Saxo Capital Markets UK |
| Sostituto d’imposta | Sì: regime gestito per la gestione patrimoniale, amministrato per il Conto Trading |
| Prodotti | Gestione patrimoniale (con Liquidità+), Piano Pensione, Moneyfarm Sicura, Conto Trading, Mercato Primario |
| Minimo gestione patrimoniale | 2.500 € per portafoglio; PAC da 100 € al mese sui portafogli che hanno già 2.500 € |
| Minimo Liquidità+ / PAC Conto Trading | 2.500 € / 10 € al mese |
| Commissioni gestione | 0,75% fino a 100.000 € → 0,65% (100.000-200.000 €) → 0,35% (200.000 €-1,5 mln €) → 0% oltre, IVA esclusa, più 1,49 € al mese di piattaforma |
| Liquidità+ rendimento lordo atteso | 2,6% annuo, non garantito (Liquidità++: 3,83%) |
| Liquidità+ costi | 0,25% annuo + IVA, fondi sottostanti 0,09% |
| Conto Trading | Acquisto ETF 0,95 € (promo fino al 31/12/2026), vendita 3,95 € Italia e USA, 5,95 € Europa; 700 ETF a zero commissioni |
| Protezione | 20.000 € (Fondo Nazionale di Garanzia) + 85.000 £ (FSCS) |
| Adatto a | Chi vuole investire delegando, chi cerca un sostituto d’imposta italiano, chi vuole gestione, liquidità e pensione nella stessa app |
| Voto finale | 8.0/10 |
Come viene determinato il tuo profilo di rischio
Quando ti iscrivi, la prima cosa che ti aspetta è un questionario. Non è il classico test generico che trovano su mille piattaforme: Moneyfarm vuole davvero capire chi sei come investitore.
Ti chiede degli obiettivi finanziari, dell’orizzonte temporale e di quanto intendi rischiare negli investimenti. Sono domande importanti, perché da lì dipende tutto.
In base alle risposte, l’algoritmo ti assegna a uno dei sette portafogli disponibili, da P1 (conservativo, poca volatilità) a P7 (dinamico, massimo potenziale di crescita ma anche maggiore rischio).
Se hai dubbi o vuoi approfondire, puoi prenotare una consulenza telefonica gratuita. Un’opzione utile per chi si avvicina agli investimenti per la prima volta.
Commissioni Moneyfarm vs concorrenti
Moneyfarm ha un profilo prezzo diverso dai broker tradizionali perché vende servizio di gestione, non solo esecuzione. Prima i costi di ogni prodotto, poi il confronto su tre scenari tipici. Dati all’8-9 ottobre 2026.
Le commissioni sulla gestione patrimoniale
Le commissioni di Moneyfarm funzionano a scaglioni progressivi: più capitale investi, meno paghi in percentuale. Fino a 100.000 euro si applica una commissione dello 0,75% annuo.
Sulla parte tra 100.000 e 200.000 euro scende allo 0,65%, tra 200.000 euro e 1,5 milioni allo 0,35%, e oltre il milione e mezzo si azzera completamente.
A questa commissione di gestione si aggiunge il costo dei fondi ETF sottostanti, il cosiddetto TER (Total Expense Ratio): in media lo 0,16% annuo, a cui si aggiunge circa lo 0,05% di spread denaro-lettera.
Costi di ingresso, uscita o performance? Non esistono, e i costi di transazione sono compresi nella commissione. Paghi la gestione, il costo dei fondi e un costo fisso di piattaforma di 1,49 euro al mese, arrivato con il nuovo listino di luglio 2025 e dovuto una sola volta anche se hai più prodotti. Sulla commissione si applica l’IVA al 22%.
Commissioni Gestione Patrimoniale Moneyfarm per fascia di investimento
| Fascia di investimento | Commissione di gestione | + Costo dei fondi (media) | Costo totale annuo |
|---|---|---|---|
| Fino a 100.000 € | 0,75% | ~0,21% | ~0,96% + IVA |
| Da 100.000 a 200.000 € | 0,65% | ~0,21% | ~0,86% + IVA |
| Da 200.000 € a 1,5 milioni € | 0,35% | ~0,21% | ~0,56% + IVA |
| Oltre 1,5 milioni € | 0% | ~0,21% | ~0,21% |
Costo totale annuo: calcolo Webeconomia, commissione di gestione più costo medio dei fondi (0,16%) e spread (0,05%). Le percentuali si applicano alla parte di patrimonio in ciascuna fascia. IVA sulla commissione e costo di piattaforma (1,49 euro al mese) esclusi.
Costi del Conto Trading
Sul Conto Trading non paghi nessuna commissione sul patrimonio: il costo arriva solo quando operi.
Gli ETF si comprano a 0,95 euro fino al 31/12/2026, in promozione, e si vendono a 3,95 euro su Italia e USA e a 5,95 euro sull’Europa. Le azioni costano 3,95 euro su Italia e USA e 5,95 euro sull’Europa, le obbligazioni 5,95 euro. Il cambio valuta pesa per lo 0,70% sull’importo convertito.
Chi fa PAC mensili può partire da 10 euro al mese, e fino al 31/12/2026 ci sono 700 ETF a zero commissioni.
Nessun canone di custodia mensile. Rispetto a Fineco, che può superare i 10 euro ad operazione, è un bel risparmio nel tempo.
Costi di Liquidità+ e del Piano Pensionistico
Liquidità+ costa lo 0,25% annuo fisso, indipendente dalla cifra depositata. A cui si sommano i costi dei fondi monetari sottostanti (0,09% l’anno) e l’IVA.
Il rendimento lordo atteso è del 2,6%, non garantito: conviene confrontarlo con i conti deposito del momento, tenendo conto che qui i soldi restano sempre disponibili.
Il PIP ha un ISC dell’1,02% l’anno, uguale a 2, 5, 10 e 35 anni di permanenza.
Moneyfarm Sicura applica i costi di gestione, dell’1,35% per Sicura100 DUO, e su Sicura100 una penale se riscatti nel secondo o nel terzo anno.
Scenario 1: investitore con 10.000 € che vuole un portafoglio ETF
| Soluzione | Commissione di gestione | Esecuzione ordini / PAC | Costo fisso | Totale annuo stimato |
|---|---|---|---|---|
| Moneyfarm gestione patrimoniale | 0,75% = 75 € + IVA 16,50 € | Compresa | 1,49 € × 12 = 17,88 € | ~109 € |
| Scalable Capital PRIME+ (fai da te) | 0 € | PAC 0 € | 4,99 € × 12 = 59,88 € | ~60 € |
| Scalable Capital FREE (fai da te) | 0 € | PAC 0 € | 0 € | 0 € |
| Trade Republic (fai da te) | 0 € | PAC gratuito | 0 € | 0 € |
Calcolo Webeconomia, esclusi i costi degli ETF, che si pagano in tutti i casi: nella gestione Moneyfarm il costo medio dei fondi è dello 0,16% più circa lo 0,05% di spread (~21 € su 10.000 €); nel fai da te dipende dagli ETF che scegli. Su 10.000 € Moneyfarm è la soluzione più cara: in cambio paga la gestione attiva, il ribilanciamento e la consulenza.
Scenario 2: investitore con 100.000 €
| Soluzione | Costo annuo stimato |
|---|---|
| Moneyfarm gestione patrimoniale | 750 € (0,75%) + IVA 165 € + piattaforma 17,88 € = ~933 € |
| Scalable Capital PRIME+ | ~60 € (abbonamento) |
| Trade Republic | 0 € con PAC gratuito |
Esclusi i costi degli ETF. Su 100.000 € il divario si allarga: la differenza paga la gestione attiva, che nel fai da te fai tu.
Scenario 3: chi usa solo il Conto Trading (fai da te)
| Broker | Costo ordine ETF | PAC in ETF |
|---|---|---|
| Moneyfarm Conto Trading | Acquisto 0,95 € (promo fino al 31/12/2026), vendita 3,95 € Italia e USA, 5,95 € Europa; 700 ETF a zero commissioni | Da 10 € al mese |
| Fineco | Da 2,95 a 19 € a seconda del conto e dei volumi | – |
| Trade Republic | 1 € | Gratuito |
| Scalable Capital FREE | 0,99 € (0 € sugli ETF PRIME da 250 € in su) | Gratuito, da 1 € |
| Interactive Brokers | 0,05% (minimo 1,25 €, massimo 29 €) | – |
Per il solo Conto Trading Moneyfarm non è il più economico sulle vendite, mentre gli acquisti in promozione costano meno di 1 €. Il suo punto di forza è un altro: fai da te, gestione, Liquidità+ e sostituto d’imposta stanno nella stessa piattaforma.
Liquidità+ e conti deposito: Liquidità+ ha un rendimento lordo atteso del 2,6% annuo, non garantito, con una commissione dello 0,25% più IVA e fondi allo 0,09%. Non ha vincoli né penali, ma non è un conto deposito: il rendimento dipende dai fondi monetari sottostanti.
Come si usa Moneyfarm in 5 passaggi
Dall’iscrizione al prelievo, questi sono i passaggi e quanto costano secondo le condizioni ufficiali di ottobre 2026.
1. Iscrizione e scelta della soluzione
Dalla schermata iniziale dell’app, «Da dove iniziamo?», si sceglie tra quattro strade: investire con l’aiuto di esperti, cioè la gestione patrimoniale, investire in autonomia con il Conto Trading, creare un Piano di Accumulo in ETF o integrare la pensione con il fondo pensione. Chi non sa da dove partire può rispondere a qualche domanda e farsi indicare il prodotto più adatto. Aprire il conto non costa nulla.
2. Questionario e profilo di rischio
Per la gestione patrimoniale Moneyfarm raccoglie obiettivi finanziari, profilo di rischio, cioè quanto intendi rischiare, e orizzonte temporale. In base alle risposte propone uno dei sette profili, da P1 a P7, ciascuno in due versioni: una per chi investe meno di 50.000 euro e una, con più ETF, per chi investe di più. Prima di decidere si può prenotare una consulenza telefonica gratuita.
3. Primo versamento nella gestione patrimoniale
Il minimo è 2.500 euro per ogni portafoglio. Raggiunta la soglia si può aggiungere un PAC mensile da almeno 100 euro. Da quel momento il team di Asset Allocation monitora il portafoglio ogni giorno e lo ribilancia quando il Comitato Investimenti lo ritiene opportuno; transazioni e ribilanciamenti sono compresi nella commissione.
4. Ordine e PAC sul Conto Trading
Nel Conto Trading si scelgono da soli ETF, azioni e obbligazioni: gli ETF sono oltre 1.500 e fino al 31/12/2026 settecento sono a zero commissioni. Il PAC in ETF parte da 10 euro al mese. Il cambio valuta costa lo 0,70% e non ci sono canoni di custodia; imposte e bolli restano a carico del cliente.
5. Disinvestimento e prelievo
Si può disinvestire in qualsiasi momento, in parte o del tutto, senza costi né penali. Un disinvestimento parziale si perfeziona in 4-5 giorni lavorativi, una liquidazione totale entro 10. Tra fine dicembre e inizio gennaio, per i conteggi fiscali, la liquidità può arrivare fino a 20 giorni lavorativi dopo la vendita.
I sette portafogli e la loro composizione
Ciascuno dei sette portafogli è costruito combinando ETF di categorie diverse: azioni globali, obbligazioni governative e corporate, materie prime, mercati emergenti. Più alto è il numero, più cresce la componente azionaria e diminuisce quella obbligazionaria, e con essa aumentano sia la volatilità attesa che il rendimento potenziale nel lungo periodo.
A Ottobre 2026, per fare qualche esempio, il P1 è investito al 98% in obbligazioni, il P3 ha circa il 26% in azioni, il P5 il 53% e il P7 il 98%. Per ogni profilo Moneyfarm propone due portafogli: uno per chi investe meno di 50.000 euro e uno, con più ETF, per chi investe di più.
Un aspetto che pochi notano ma che fa davvero la differenza: il rebalancing automatico.
Quando i mercati si muovono e alterano le proporzioni originali del tuo portafoglio, Moneyfarm interviene da sola per ribilanciare tutto, senza costi aggiuntivi, senza che tu debba fare niente. Vuoi qualcosa di più sostenibile?
Sono disponibili linee ESG e investimenti tematici sui grandi megatrend, compreso da poco un tema dedicato alle criptovalute.
🛠 GUIDA PRATICA Come ribilanciare il tuo portafoglio.
Prodotti Moneyfarm in dettaglio
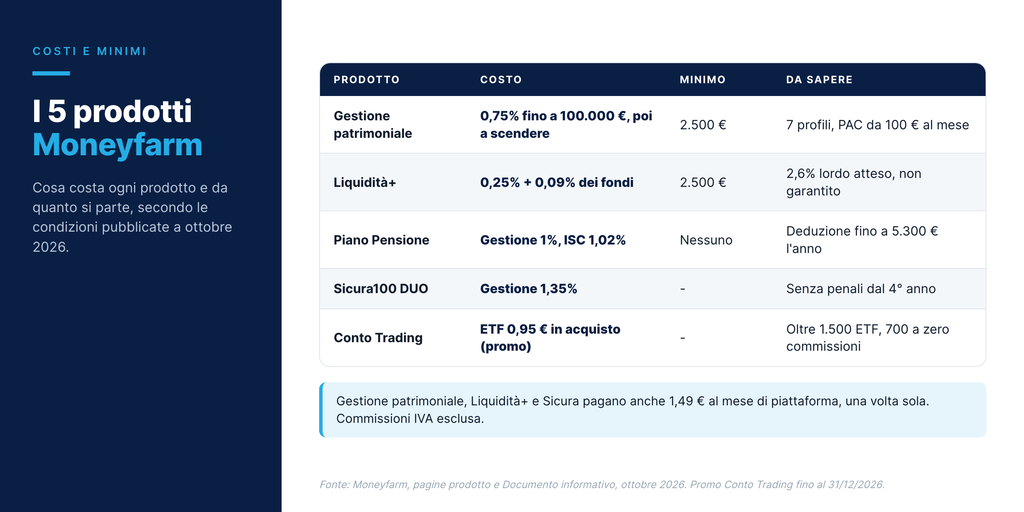
I 5 prodotti Moneyfarm: caratteristiche e costi
Gestione patrimoniale
È il prodotto che ha reso famosa Moneyfarm. Il principio è semplice: tu depositi il capitale, Moneyfarm pensa a tutto il resto.

Costruisce il portafoglio in base al tuo profilo, lo monitora ogni giorno, lo ribilancia quando serve. Tu non devi fare nulla, se non resistere alla tentazione di guardarlo troppe volte nei periodi di ribasso.
Il minimo per accedere è 2.500 euro per ogni portafoglio. Raggiunta questa soglia puoi avviare un Piano di Accumulo mensile da 100 euro: ogni mese investi una quota fissa, sfruttando il cosiddetto dollar cost averaging, compri a prezzi diversi nel tempo, ammorbidendo l’impatto della volatilità sul tuo ingresso nel mercato.

Liquidità+
Liquidità+ è forse il prodotto più interessante per chi ha soldi fermi sul conto corrente.
L’idea è banale nella sua efficacia: depositi il tuo capitale, lo mantieni completamente liquido e nel frattempo punti a un rendimento lordo atteso del 2,6% annuo, non garantito.
Funziona tramite fondi monetari: strumenti che investono in titoli di debito a brevissima scadenza, considerati a bassissimo rischio proprio perché la loro scadenza è così ravvicinata da rendere prevedibile il rendimento.
Moneyfarm consiglia un orizzonte di 12 mesi, non vincolante, e il minimo è di 2.500 euro.
Puoi prelevare quando vuoi, senza vincoli, senza penali: un disinvestimento parziale richiede 4-5 giorni lavorativi.
Accanto a Liquidità+ c’è Liquidità++, che punta a un rendimento lordo atteso del 3,83%, anche questo non garantito, con un orizzonte consigliato da 1 a 3 anni e fondi sottostanti che costano lo 0,33% l’anno.
Piano Pensionistico Individuale (PIP)
Il Piano Pensione Moneyfarm è un PIP, cioè un fondo pensione integrativo, della compagnia Allianz Global Life: ti permette di costruire nel tempo una rendita complementare alla pensione pubblica. I contributi vengono investiti in una delle 7 linee di investimento, classiche o ESG, pensate per gestire il rischio lungo il ciclo di vita dell’investimento.
Il vantaggio fiscale è reale e non trascurabile: puoi dedurre dal reddito imponibile fino a 5.300 euro l’anno di contributi versati, la soglia in vigore dal 2026.
Se decidi di destinare il TFR al fondo, Moneyfarm parla di un bonus fiscale che può arrivare al 34%: è il risparmio di tasse rispetto al TFR lasciato in azienda, perché in pensione la tassazione scende dal 15% fino al 9%. Sono numeri che cambiano i calcoli, soprattutto se sei ancora all’inizio della carriera.
L’Indicatore Sintetico dei Costi è dell’1,02% l’anno, uguale a 2, 5, 10 e 35 anni di permanenza: la gestione costa l’1% e non ci sono costi di adesione.
Il PIP è esente dall’imposta di bollo e non ci sono costi di adesione, caricamento o uscita; i versamenti si possono fare quando e quanto si vuole.
Moneyfarm Sicura
Moneyfarm Sicura è un prodotto assicurativo-investimento, lanciato nel 2023 con le polizze di CNP Vita: Sicura100 DUO e Sicura&Dinamica DUO. Combina protezione patrimoniale e personale con le caratteristiche di un investimento gestito.
Secondo una ricerca di Prometeia citata da Moneyfarm, Sicura&Dinamica DUO ha il miglior posizionamento costo-rendimento sulla componente in gestione separata e, con un rendimento ipotizzato pari a zero, un’incidenza complessiva dei costi inferiore di oltre il 40% alla media dei concorrenti.
A differenza di tante polizze vita classiche, Sicura100 DUO non ha costi di ingresso né commissioni sul rendimento. La commissione di gestione è dell’1,35%, e c’è una penale solo se riscatti nel secondo anno (0,75%) o nel terzo (0,25%).
Una scelta da valutare se ti interessa proteggere il capitale e le persone a te care, senza rinunciare a una componente di investimento.
Conto Trading
Per chi vuole scegliere da solo senza delegare nulla, c’è il Conto Trading, che ha preso il posto del Conto Titoli: ti permette di comprare e vendere in autonomia ETF, azioni e obbligazioni, scegliendo tra oltre 1.500 ETF.

I costi sono chiari: fino al 31/12/2026 gli ETF si comprano a 0,95 euro in promozione; la vendita costa 3,95 euro su Italia e USA e 5,95 euro sull’Europa, e il cambio valuta ha una commissione dello 0,70%. Nessun canone mensile di custodia.
🛠 GUIDA PRATICA Leggi la nostra recensione sul Conto Titoli Moneyfarm.
E fino al 31/12/2026 ci sono 700 ETF a zero commissioni. È un’ottima soluzione per chi ha già le idee chiare su dove vuole investire.
Moneyfarm
- Sostituto d’imposta
- Consulenza telefonica gratuita
- Gestione patrimoniale e Liquidità+ nella stessa app
Portafogli ESG e Tematici
Investire in modo sostenibile con Moneyfarm
Se vuoi che i tuoi risparmi contribuiscano, oltre che crescere, anche a qualcosa di più grande, Moneyfarm offre una linea di portafogli ESG.
Vengono selezionati ETF che investono in aziende con standard elevati in tre dimensioni: ambiente (E), responsabilità sociale (S) e governance aziendale (G). L’idea è che un’impresa virtuosa su questi fronti sia anche più solida e sostenibile nel lungo periodo.

Scegliere la linea ESG non costa niente di più rispetto ai portafogli standard. La struttura commissionale è identica, e sono disponibili tutti e sette i livelli di rischio. Sostenibilità e rendimento non devono essere per forza obiettivi alternativi.
Portafogli tematici: i megatrend
Vuoi andare oltre il portafoglio globale diversificato e aggiungere una spinta su settori specifici?
I portafogli tematici ti permettono di inserire, all’interno della gestione patrimoniale, una componente dedicata ai megatrend, tra cui da poco anche le criptovalute. Rimani comunque all’interno di una gestione professionale, ma con un tocco di personalizzazione in più.

La quota tematica va dal 5% al 20% del portafoglio e richiede almeno 15.000 euro investiti e un livello di rischio da 3 in su. Non ci sono commissioni aggiuntive, ma i fondi tematici costano in media tra lo 0,40% e lo 0,49% l’anno.
Non è una feature per tutti, ma per chi ha già una view su certi settori e vuole esprimerla senza rinunciare alla sicurezza di una gestione strutturata, può essere uno strumento interessante.
Rendimenti storici Moneyfarm
I rendimenti dei portafogli Moneyfarm dipendono dal profilo di rischio. Sono simulazioni dei portafogli modello pubblicate da Moneyfarm dal 30 dicembre 2011, al lordo delle commissioni di gestione e delle tasse e al netto del costo degli strumenti:
| Anno | P1 (prudente) | P5 (bilanciato) | P7 (dinamico) |
|---|---|---|---|
| 2021 | -0,5% | +15,2% | +28,8% |
| 2022 | -9,1% | -12,9% | -12,2% |
| 2023 | +4,3% | +11,9% | +16,7% |
| 2024 | +3,3% | +15,4% | +21,9% |
| 2025 | +3,0% | +7,8% | +9,1% |
| 2026 (al 7 ottobre) | -1,4% | +11,5% | +20,2% |
| Media annua 2016-2025 | 0,4% | 6,1% | 10,4 |
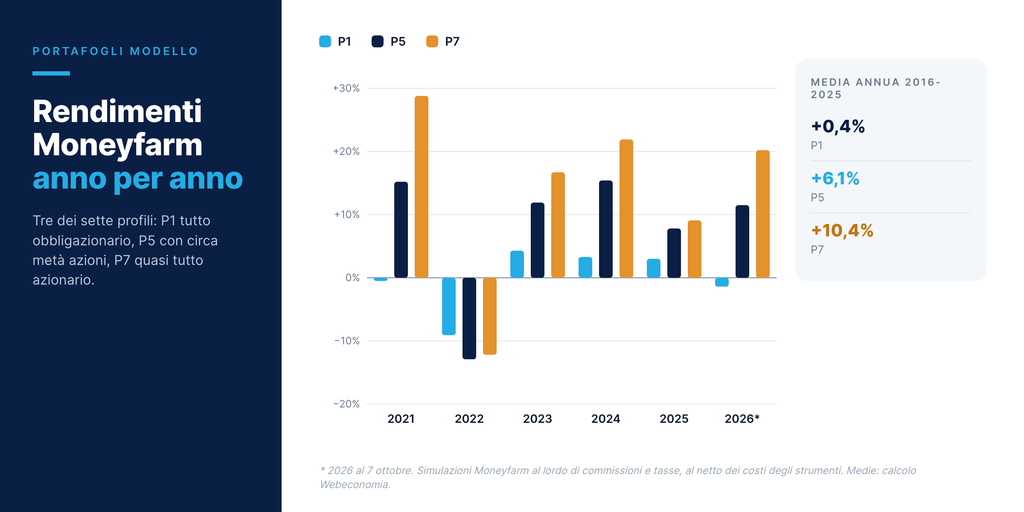
Rendimenti Moneyfarm per profilo di rischio, dal 2021 al 2026
Performance anno per anno: dal 2021 al 2025
I numeri parlano chiaro, anche quando fanno meno piacere.
I profili P5 e P7 hanno vissuto anni molto diversi tra loro: 2021 brillante, con guadagni del 15,2% e del 28,8%; 2022 difficile, con perdite del 12,9% e del 12,2%, in linea con il calo generalizzato dei mercati globali causato dall’inflazione e dai rialzi dei tassi; 2023 di forte recupero, +11,9% e +16,7%; 2024 di nuova crescita, +15,4% e +21,9%; 2025 ancora positivo, +7,8% e +9,1%.
Chi ha tenuto i nervi saldi nel 2022, resistendo alla tentazione di uscire con le perdite, ha visto il portafoglio recuperare in gran parte già l’anno successivo.
Dal 2016 al 2025 la media annua è stata del 6,1% per il P5 e del 10,4% per il P7, secondo un nostro calcolo sui dati Moneyfarm. Nel 2026, al 7 ottobre, il P7 segna +20,2%.
Come si confronta con i benchmark di mercato
I portafogli Moneyfarm non replicano un indice singolo, ma puntano a un profilo rischio-rendimento bilanciato attraverso la diversificazione internazionale.
Nei periodi positivi il P7 è rimasto un po’ sotto l’MSCI World in euro (nel 2024 +21,9% contro +26,6%), mentre nel 2022 ha perso un po’ meno (-12,2% contro -12,8%) e nel 2025 ha fatto meglio (+9,1% contro +6,8%). Va ricordato che i dati Moneyfarm sono al lordo delle commissioni.
🛠 GUIDA PRATICA ETF World MSCI: i migliori da comprare nel 2026.
Un dettaglio che vale la pena capire: i rendimenti che Moneyfarm comunica sono calcolati al lordo delle commissioni di gestione e delle tasse, e al netto del costo degli strumenti.
Se investi 20.000 euro allo 0,75% annuo, stai cedendo circa 150 euro l’anno, più IVA e 1,49 euro al mese di piattaforma. Su un rendimento del 10% lordo, il netto scende di conseguenza.
Ma su patrimoni più alti, con commissioni allo 0,35% o allo 0,65%, l’impatto si riduce significativamente.
Moneyfarm è sicuro?
Autorizzazioni FCA e Consob
Sul fronte della sicurezza, Moneyfarm non lascia molto spazio ai dubbi. In UK è autorizzata e regolata dalla Financial Conduct Authority, una delle autorità di vigilanza finanziaria più rispettate al mondo.
In Italia opera sotto la supervisione della Consob. È sul mercato dal 2011, ha attraversato la volatilità del 2020 e del 2022 e ha investitori istituzionali del calibro di Poste Italiane nel capitale.
Dove vengono custoditi i tuoi soldi
Uno dei dubbi più comuni tra chi si avvicina a queste piattaforme è: ‘E se fallisce, perdo tutto?’ La risposta è no.
Il tuo patrimonio non è nel bilancio di Moneyfarm: la liquidità è depositata su un conto omnibus presso Banca Sella e gli strumenti finanziari sono sub-depositati presso Saxo Capital Markets UK, separati dal patrimonio di Moneyfarm. I tuoi ETF sono di tua proprietà, non di Moneyfarm.
In caso di insolvenza della piattaforma, i creditori di Moneyfarm non possono toccare i tuoi investimenti.
Funziona esattamente come un conto titoli in una normale banca: l’intermediario gestisce, ma non possiede.
Le garanzie: Fondo Nazionale e FSCS
Come ulteriore strato di protezione, gli investitori italiani beneficiano di una doppia copertura.
In Italia, il Fondo Nazionale di Garanzia copre i crediti dei clienti verso gli intermediari finanziari fino a 20.000 euro. Nel Regno Unito, il Financial Services Compensation Scheme (FSCS) porta la copertura fino a 85.000 sterline.
Una precisazione importante: queste garanzie scattano se Moneyfarm non è in grado di restituirti i tuoi titoli per problemi interni.
Non coprono le perdite di mercato, quelle fanno parte del rischio di investimento che hai accettato quando hai scelto il tuo profilo.
Gestione fiscale per investitori italiani
Moneyfarm fa da sostituto d’imposta in Italia: per la gestione patrimoniale si applica il regime del risparmio gestito, per il Conto Trading quello amministrato. È il principale vantaggio operativo per il pubblico italiano e va capito prima di aprire un conto.
Come funziona il regime del risparmio gestito
Un aspetto da conoscere, anche se non sempre ci si pensa, è la gestione fiscale automatica.
Con la gestione patrimoniale Moneyfarm si applica il regime del risparmio gestito e Moneyfarm agisce come sostituto d’imposta. Una volta l’anno calcola il risultato complessivo della gestione: guadagni e perdite si compensano tra loro e, se il risultato è positivo, trattiene le tasse sulla plusvalenza dell’anno e le versa all’Agenzia delle Entrate per tuo conto. Le compravendite e i dividendi dentro la gestione non vengono tassati uno per uno.
Il risultato è che non devi occuparti di nulla: niente calcoli, niente scadenze fiscali da ricordare, niente sezioni speciali da compilare nel 730. Per chi non vuole pensarci, è un vantaggio concreto.
Vantaggi e limiti del regime gestito
Il vantaggio principale è la semplicità: niente calcoli sbagliati, niente rischi di errori fiscali. In più, guadagni e perdite dell’anno si compensano in un unico risultato.
Ma c’è anche il rovescio della medaglia. Le tasse si pagano anno per anno sul risultato, anche se non vendi nulla. Se un anno chiude in negativo, la perdita diventa una minusvalenza da usare nei quattro anni successivi e, se chiudi la gestione in perdita, il credito d’imposta può essere trasferito all’esterno.
Moneyfarm ha confrontato i due regimi sui suoi portafogli dal 2012: secondo la sua analisi il gestito fa leggermente meglio sui profili più prudenti, è molto simile su quelli intermedi e torna in vantaggio sul profilo 7. Il Conto Trading, invece, è in regime amministrato.
In pratica vuol dire che:
- Nella gestione patrimoniale le tasse si calcolano una volta l’anno sul risultato complessivo: guadagni e perdite si compensano, e le compravendite e i dividendi interni non vengono tassati uno per uno, quindi nemmeno i ribilanciamenti
- Sul Conto Trading, in regime amministrato, le tasse vengono trattenute quando realizzi una plusvalenza
- Imposte e bolli restano a carico del cliente; il PIP è esente dal bollo
- Non devi compilare nulla nella dichiarazione dei redditi per questi investimenti
- Per il PIP vale la deducibilità fino a 5.300 € l’anno dei contributi versati, dal 2026
Opinioni e Recensioni su Moneyfarm
Cosa dicono gli utenti su Trustpilot, App Store e Google Play
I numeri delle recensioni online raccontano una storia coerente. Su Trustpilot, Moneyfarm raccoglie 6.939 recensioni con una media di 4,2 su 5: il 58% degli utenti assegna il massimo (‘Eccellente’), il 23% dà quattro stelle.
Sull’App Store l’applicazione è valutata 4,6 su 5 da più di 3.700 utenti. Su Google Play la media è 4,5 su 5, con oltre 7.600 recensioni.
Abbiamo letto le 140 recensioni in italiano più recenti su Trustpilot, scritte tra fine luglio e inizio ottobre 2026: 27 utenti si dicono soddisfatti dei rendimenti e 21 consigliano Moneyfarm a chi vuole investire ma non ha tempo o competenze.
Va detto che, come segnala la stessa Trustpilot, Moneyfarm invita i propri clienti a scrivere recensioni.
Punti di forza più apprezzati
Nelle recensioni che abbiamo letto, questi sono i punti di forza più citati:
- la possibilità di parlare con un consulente e l’assistenza (38 recensioni su 140);
- i rendimenti (27);l’app semplice e facile da usare (22);
- i costi chiari, che non riservano sorprese (12);
- la gestione fiscale automatica, che evita qualsiasi incombenza legata al 730 (6).
Critiche e aspetti da migliorare
Non tutto è rose e fiori. La critica più frequente riguarda i costi di gestione, giudicati alti da 12 utenti su 140, anche se altri 17 li trovano bassi o competitivi.
Su Trade Republic, investire in ETF costa 1 euro ad operazione, molto meno, se operi di rado. Ma la differenza è che lì devi sapere cosa stai facendo.
Altra critica: 4 utenti lamentano tempi lunghi per prelievi e trasferimenti, e altri 4 trovano i rendimenti sotto le attese.
Infine, 3 utenti lamentano poca flessibilità nella gestione del portafoglio.
Confronto Moneyfarm vs competitor: rating utenti e condizioni principali
| Piattaforma | Trustpilot | App Store | Min. Investimento | Commissione Base |
|---|---|---|---|---|
| Moneyfarm | 4,2/5 (6.939) | 4,6/5 | 2.500 € (GP) | 0-0,75% annuo + 1,49 €/mese |
| Scalable Capital | 3,9/5 | 4,7/5 | 1 € (PAC) | 0,99 € a ordine (FREE) o 4,99 €/mese (PRIME+) |
| Fineco | 4,0/5 | 4,7/5 | – | 2,95-19 €/operazione |
| Trade Republic | 4,6/5 | 4,7/5 | 1 € | 1 € per ordine |
Moneyfarm: app per Android e iPhone
L’app «Moneyfarm: Investimenti» di MFM Investment Ltd è valutata 4,6 su 5 sull’App Store italiano, con 3.738 valutazioni, e 4,5 su 5 su Google Play, con 7.671 recensioni e oltre 500.000 download. Dall’app si gestiscono tutte le soluzioni: gestione patrimoniale, Liquidità+, Conto Trading, PAC e fondo pensione.
Per chi è adatto Moneyfarm (e per chi no)
Per chi è ideale Moneyfarm
Moneyfarm è fatta per chi vuole investire bene senza diventare un esperto di finanza.
Se lavori, hai una famiglia, hai mille cose a cui pensare e non vuoi passare i weekend a studiare mercati e ribilanciare portafogli, questa piattaforma è una risposta concreta. Deleghi la gestione a professionisti, paghi un costo trasparente e vai avanti con la tua vita.
Funziona ancora meglio su patrimoni sopra i 100.000 euro, dove la commissione sulla parte eccedente scende allo 0,65%, e allo 0,35% oltre i 200.000 euro.
È anche un’ottima scelta per chi vuole una soluzione ‘tutto in uno’: gestione, liquidità, pensione e protezione patrimoniale sulla stessa piattaforma.
Moneyfarm funziona bene per:
- Chi vuole investire delegando la gestione del portafoglio e non ha tempo o voglia di seguirlo personalmente
- Chi ha un patrimonio importante: la commissione scende dallo 0,75% allo 0,65% sopra i 100.000 € e allo 0,35% sopra i 200.000 €
- Chi vuole un sostituto d’imposta italiano senza preoccuparsi della dichiarazione
- Chi vuole una liquidità investita sulla stessa app (Liquidità+, 2,6% lordo atteso, non garantito)
- Chi vuole un PIP con la deducibilità fiscale dei contributi (fino a 5.300 € l’anno)
- Chi vuole una consulenza telefonica gratuita prima di investire
- Chi vuole portafogli ESG senza costi in più
Chi dovrebbe considerare alternative
Non fa per tutti. Se sei già un investitore esperto, gestisci il tuo portafoglio su broker come Interactive Brokers, conosci la fiscalità degli ETF e non hai bisogno di consulenza, le commissioni di Moneyfarm non sono giustificate.
Stai pagando per un servizio che non ti serve.
Allo stesso modo, se hai meno di 2.500 euro da investire, potresti trovare più flessibilità altrove: Trade Republic permette di iniziare con 1 euro e investe in ETF con commissioni minime.
Ottimo per fare i primi passi, costruire l’abitudine all’investimento e poi valutare soluzioni più strutturate quando il capitale cresce.
Moneyfarm non è la scelta giusta per:
- Chi gestisce già autonomamente un portafoglio di ETF e conosce la fiscalità degli investimenti (le commissioni non sono giustificate)
- Chi ha meno di 2.500 € per la gestione patrimoniale (Trade Republic e Scalable permettono di iniziare con 1 €)
- Chi cerca PAC su ETF sempre gratuiti: su Moneyfarm i 700 ETF a zero commissioni sono una promozione fino al 31/12/2026
- Chi vuole CFD o leva: Moneyfarm offre ETF, azioni e obbligazioni
- Chi vuole comprare criptovalute direttamente: Moneyfarm offre solo un’esposizione tramite il tema Crypto della gestione patrimoniale
- Chi vuole personalizzare l’allocazione del portafoglio gestito (Moneyfarm propone 7 profili predefiniti, con al massimo una quota tematica)
Moneyfarm vs alternative

- 701 ETF senza commissioni
- 701 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- Sostituto d'imposta: fiscalità automatica
Investire comporta rischi. Il tuo capitale è a rischio.

- 1171 ETF senza commissioni
- 2294 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- PAC totalmente gratuiti
Investire comporta rischi. Il tuo capitale è a rischio.

- Regime Nessun supporto fiscale
- Copy Trading: copia i migliori investitori
- Smart Portfolios per diversificare
- Zero commissioni su azioni reali
52% dei conti degli investitori al dettaglio perde denaro quando opera con questo fornitore di CFD. Dovreste valutare se potete permettervi di correre il rischio elevato di perdere il vostro denaro.

- 2118 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- PAC totalmente gratuiti
- Carta di debito inclusa con cashback
Investire comporta rischi. Il tuo capitale è a rischio.
Prelievo Moneyfarm
Da Moneyfarm si può disinvestire in qualsiasi momento, in parte o del tutto, senza costi aggiuntivi né penali. Un disinvestimento parziale si perfeziona in 4-5 giorni lavorativi, una liquidazione totale entro 10 giorni lavorativi dall’esecuzione delle vendite. Fa eccezione il periodo di fine anno: tra fine dicembre e inizio gennaio, per i conteggi fiscali, la liquidità è disponibile entro 20 giorni lavorativi dalla vendita. Le somme disinvestite restano nella «liquidità disponibile» e da lì si trasferiscono sul conto corrente.
Moneyfarm: le domande frequenti (FAQ)
Sì. La succursale italiana di MFM Investment Ltd è autorizzata dalla FCA e iscritta all’albo Consob, attiva dal 2011, con Poste Italiane tra gli investitori istituzionali. Il patrimonio dei clienti è separato da quello di Moneyfarm: la liquidità sta presso Banca Sella e i titoli sono sub-depositati presso Saxo. Doppia protezione: Fondo Nazionale di Garanzia fino a 20.000 € e FSCS fino a 85.000 £, che coprono il caso in cui Moneyfarm non restituisca i titoli, non le perdite di mercato.
Per la gestione patrimoniale il minimo è 2.500 euro per ogni portafoglio; raggiunta la soglia puoi aggiungere un PAC mensile da 100 euro. Anche Liquidità+ parte da 2.500 euro, mentre sul Conto Trading il PAC parte da 10 euro al mese e il Piano Pensione non ha vincoli sull’importo dei versamenti. Per Moneyfarm Sicura, controlla il sito ufficiale per le condizioni aggiornate.
No. Con la gestione patrimoniale si applica il regime del risparmio gestito e Moneyfarm fa da sostituto d’imposta: calcola le tasse sul risultato della gestione, le trattiene e le versa per te ogni anno. Sul Conto Trading, che è in regime amministrato, le tasse sono trattenute quando realizzi una plusvalenza. In entrambi i casi non devi compilare nulla nel 730 o nel Modello Redditi per questi investimenti.
Il rendimento lordo atteso è del 2,6% annuo, non garantito, e dipende dai fondi monetari sottostanti e dalle politiche della BCE. Costa lo 0,25% annuo più IVA, più lo 0,09% dei fondi. Con un nostro calcolo, su 10.000 € dopo un anno restano circa 160 € netti, ipotizzando tasse al 26% ed esclusi bollo e costo di piattaforma. Nessun vincolo, nessuna penale.
Si disinveste in tutto o in parte dall’app, senza costi né penali. Un disinvestimento parziale richiede 4-5 giorni lavorativi, una liquidazione totale fino a 10; tra fine dicembre e inizio gennaio fino a 20 giorni lavorativi. Le tasse della gestione patrimoniale si regolano una volta l’anno sul risultato, non al momento del prelievo.
Nella gestione patrimoniale, in regime gestito, un anno chiuso in perdita genera una minusvalenza che si usa nei quattro anni successivi dentro la gestione. Se chiudi la gestione in perdita, il credito d’imposta può essere trasferito all’esterno.
Moneyfarm nel 2026: conviene?
Dopo aver analizzato tutto, prodotti, costi, rendimenti, sicurezza, opinioni, è il momento di dare un giudizio.
E la risposta, se sei il tipo di investitore giusto, è sì: Moneyfarm è ottimo.
In oltre dieci anni sul mercato, la piattaforma ha dimostrato coerenza, trasparenza e capacità di evolvere. Il modello ETF senza conflitti di interesse, la struttura commissionale chiara senza costi nascosti, il rebalancing automatico, la gestione fiscale inclusa: sono tutti aspetti che per un investitore non esperto fanno davvero la differenza.
I rendimenti confermano il modello. La media del 10,4% annuo del P7 dal 2016 al 2025, al lordo dei costi, è un numero che parla da solo.
Liquidità+ merita un capitolo a parte nelle conclusioni: un rendimento lordo atteso del 2,6% su soldi che restano liberi, senza vincoli né penali, è un’alternativa da confrontare con i conti deposito.
E averlo integrato nella stessa piattaforma della gestione patrimoniale rende tutto più comodo.
Chi trae davvero beneficio da Moneyfarm? L’investitore che vuole delegare, che apprezza la semplicità, che ha un orizzonte temporale di almeno cinque anni e un capitale da 2.500 euro in su.
Per lui, il costo delle commissioni è ampiamente compensato dalla disciplina che il sistema impone, dalla qualità della gestione e dalla tranquillità operativa e fiscale.
Chi invece potrebbe fare meglio altrove? Chi gestisce già in autonomia un portafoglio di ETF, conosce la fiscalità degli investimenti e non ha bisogno di supporto: in quel caso, un broker low-cost è più efficiente.
E chi ha meno di 2.500 euro da investire potrebbe trovare in Trade Republic o Scalable Capital un punto di partenza più accessibile.
Se vuoi capire se fa per te, la consulenza gratuita che Moneyfarm offre prima di investire è un buon punto di partenza: vale la pena usarla.
Verdetto finale
Moneyfarm funziona bene per chi vuole un robo advisor con gestione patrimoniale attiva, sostituto d’imposta italiano e tutto l’ecosistema «investimento + liquidità + pensione integrativa + polizza» in un’unica piattaforma. La combinazione di FCA e Consob, Poste Italiane tra i soci, patrimonio dei clienti separato (liquidità presso Banca Sella, titoli presso Saxo) e doppia protezione (Fondo Nazionale di Garanzia + FSCS) è una delle più solide del segmento.
Il voto mette insieme i pezzi positivi (gestione attiva con 7 profili, ESG e tematici, sostituto d’imposta, Liquidità+ senza vincoli, PIP con deduzione fino a 5.300 € l’anno, consulenza telefonica gratuita) e i limiti (0,75% più 1,49 € al mese è caro rispetto al fai da te, minimo di 2.500 € per la gestione, niente CFD né criptovalute dirette, portafogli gestiti non personalizzabili, tasse pagate ogni anno sul risultato anche senza vendere).
Se rientri nei profili «voglio delegare la gestione del mio portafoglio» o «voglio un sostituto d’imposta con servizio gestito», Moneyfarm ha senso ed è tra le opzioni più solide sul mercato italiano. Se invece sei un investitore fai da te attento ai costi, Trade Republic, Scalable o Fineco sono più adatti.
Avvertenze legali
Moneyfarm Italia è una succursale di MFM Investment Ltd, autorizzata e regolata dalla Financial Conduct Authority (n. 629539) e iscritta all’albo delle succursali di imprese extra-UE autorizzate dalla Consob (n. 3). Investire in strumenti finanziari comporta il rischio di perdere il capitale investito. I risultati passati non sono indicativi dei risultati futuri.
I rendimenti dei portafogli Moneyfarm sono simulazioni dei portafogli modello, al lordo delle commissioni di gestione e delle tasse e al netto del costo degli strumenti. Il rendimento netto effettivo dipende dal patrimonio investito (commissioni a scaglioni progressivi e costo di piattaforma). Il rendimento di Liquidità+ è atteso e non garantito, e varia con le politiche della BCE e i fondi monetari sottostanti.
I vantaggi fiscali del PIP (deducibilità fino a 5.300 € l’anno dal 2026) sono soggetti alle condizioni di legge correnti e possono variare nel tempo. Verifica sempre le condizioni aggiornate sul sito ufficiale Moneyfarm e consulta un commercialista o un consulente fiscale per la pianificazione personalizzata.
Questa recensione ha scopo informativo e non costituisce consulenza finanziaria né raccomandazione di investimento.
