ETF covered call: i migliori su Borsa Italiana
ETF covered call: cosa sono, come funzionano e i migliori su Borsa Italiana. ISIN, TER, rendimenti e rischi a confronto.
Gli ETF covered call, sono dei fondi che distribuiscono cedole ogni mese e, in alcuni casi, arrivano a rendimenti superiori a quelli tradizionali.
Come sai nel 2026 abbiamo avuto un contesto di tassi in discesa e mercati azionari che sono stati “incerti” nell’andamento. E’ normale quindi che questi prodotti siano molto interessanti Il meccanismo di funzionamento non è semplicissimo e prevede la vendita di opzioni call e di una parte azionaria gestita dal fondo stesso.
In questa guida cercherò di spiegare tutti questi aspetti, e vedremo quali sono i migliori ETF Covered call presenti sul mercato.

Che cosa sono gli ETF covered call
Dalla strategia covered call al buy-write
Un ETF covered call è di fatto un fondo, gestito in modo passivo o attivo, che mette in pratica per conto tuo una strategia ben nota a chi usa le opzioni: la covered call.
Il meccanismo di base è semplice. L’ETF investe su portafoglio costruito su un indice azionario, come ad esempio, l’S&P 500 o il Nasdaq 100, e allo stesso tempo vende, delle opzioni call su quello stesso indice. Per quella call che hai venduto incassi subito un premio.
L’opzione in pratica offre a chi la compra il diritto di acquistare il sottostante a un prezzo già stabilito. Si chiama strike price, entro una certa data. Se la vendi, ti stai impegnando a cedere il sottostante a quel prezzo nel caso l’acquirente decida di esercitare.
Cosa comporta tutto questo? Che finchè il mercato resta sotto lo strike price, l’opzione scade senza valore: tu intaschi il premio e ti tieni le quote. Spesso trovi il termne buy-write proprio ad indicare, che compri l’asset e “scrivi” la call sopra.
Con un ETF non devi fare nulla di tutto questo. Ci pensa il gestore. Questo gestisce il paniere di azioni che replica l’indice e ogni mese vende call sull’indice, incassa i premi e te li gira sotto forma di cedola.
Quindi niente operazioni strane. Compri una quota in euro su Borsa Italiana così come per un ETF qualsiasi.
Perchè esistono?
A cosa servono allora questi ETF. Sostanzialmente ti consentono di trasformare e sfruttare la volatilità in reddito.
Mi spiego meglio. Il premio che incassi vendendo un’opzione cresce quando il mercato si aspetta movimenti ampi. Più sale la volatilità implicita, più ricco è il premio. Ecco perché questi ETF danno il meglio proprio nei periodi di incertezza, quando le quotazioni si muovono ad esempio in un range senza una direzione precisa.
In sostanza convertono una fetta del guadagno potenziale futuro in reddito che incassi subito. Una scelta sensata per chi preferisce un flusso di cassa costante alla massimizzazione del capitale tra vent’anni.
Non a caso a usarli sono spesso investitori in fase di decumulo, persone che integrano la pensione o chi vuole una parte difensiva che genera cedole E la versione UCITS, quotata in euro su Borsa Italiana, ha portato anche al risparmiatore italiano strategie che fino a poco fa toccavano solo a chi operava direttamente oltreoceano.
Approfondimento Decumulo finanziario: come funziona e strategie
Come funziona davvero un ETF covered call
La vendita delle opzioni call sul sottostante
A livello tecnico, ogni mese il gestore vende opzioni call sull’indice di riferimento, di solito con scadenza intorno ai 30 giorni.
E’ lo strike price a fare la differenza. I più aggressivi sul reddito, come ad esempio i Global X, vendono call at the money, cioè con strike vicino al prezzo dell’indice. Questo determina premi più consistenti, ma tutto il rialzo ceduto quasi per intero. Altri preferiscono call out of the money, con strike più alto, e si lasciano un po’ di margine di crescita prima di rinunciare al rialzo.
A scadenza l’opzione viene poi regolata in soldi liquidi. Che succede se l’indice rimane sotto lo strike price?
L’ETF si tiene tutto il premio. Se l’indice invece è salito oltre? L’ETF paga la differenza a chi ha comprato la call, e il guadagno sul sottostante si ferma allo strike price stesso. Poi il gestore vende le call del mese dopo e si riparte da capo con questo processo.
Il premio incassato e la distribuzione mensile
Quasi tutti gli ETF covered call distribuiscono ogni mese, cosa che li rende appetibili a chi vuole un’entrata regolare.
Il rendimento da distribuzione, calcolato sui dodici mesi, può andare dal 7% a oltre il 12% lordo l’anno, a seconda del sottostante e di quanto si è mosso il mercato. Fai attenzione però a non confondere il rendimento distribuito con quello totale. La cedola esce dai premi delle opzioni, non da un extra creato dal nulla.
Quando l’ETF cede l’upside lascia per strada parte dell’apprezzamento del prezzo, e il risultato complessivo, ovvero prezzo più le cedole, può anche andare sotto quello dell’indice nei periodi di forte salita. Questo è uno dei rischi principali, ma ne parlerò in seguito.
Approfondimento Migliori ETF Dividendi 2026
Un esempio numerico concreto
Facciamo un esempio. Supponiamo di avere un portafoglio da 10.000 euro in un ETF covered call sull’S&P 500 con rendimento distribuito dell’8% all’anno.
In dodici mesi incasseresti circa 800 euro lordi di cedole, spalmati in dodici rate da poco più di 66 euro l’una.
A seconda di come si muove il mercato può cambiare tutto, supponiamo tre scenari:
- S&P 500 sale del 20%? Il tuo ETF probabilmente guadagna molto meno, diciamo un 8-10% tra prezzo e cedole, perché hai incassato le cedole ma ti sei perso una buona parte del rialzo.
- Mercato piatto? Qui l’ETF covered call può chiudere in positivo grazie ai premi e battere l’indice.
- L’indice perde il 10%? Le cedole ammorbidiscono il ribasso, ma non tutto. Chiudi comunque in rosso, anche se meno dell’indice.
Qui sotto un grafico che ti spiega in modo visivo questi scenari.
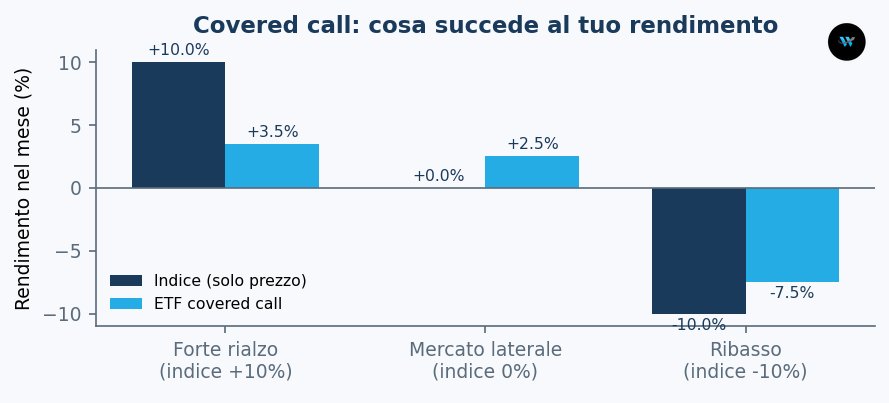
Il profilo asimmetrico del covered call nei tre scenari di mercato. Esempio illustrativo. Fonte: elaborazione WebEconomia.
Due famiglie di ETF a confronto
Vediamo due tipi di ETF a confronto.
L’approccio Global X: call sistematiche sull’intero portafoglio
Gli ETF di Global X, in genere, seguono un indice in modo sistematico.
Ad esempio il Global X S&P 500 Covered Call, replica l’indice Cboe S&P 500 BuyWrite: tiene il paniere dell’S&P 500 e ogni mese vende call at the money su tutto il portafoglio. Quindi ottiene il massimo reddito possibile, con rendimenti da distribuzione storicamente tra i più alti della categoria. Rinuncia però quassi totalmente alla crescita.
Le condizioni sono comunque note e trasparenti. Con questi prodotti sai a priori che in un mercato che va bene, questi ETF sottoperformano l’indice. Alcuni poi usano la replica sintetica, con uno swap che ti espone, seppur in modo contenuto, al rischio di controparte.
L’approccio JPMorgan: overlay parziale con le ELN
Un’altra famiglia di ETF, invece, quelli Equity Premium Income di JPMorgan operano in modo diverso e sono fondi a gestione attiva.
Il portafoglio azionario non copia passivamente l’indice. Viene gestito “attivamente” con l’idea di tenere a bada la volatilità. La parte in opzioni passa invece dalle ELN, le Equity Linked Notes, che incorporano la vendita di call out of the money su una porzione del portafoglio. Vendendo call più lontane dal prezzo e solo su una parte dell’esposizione, questi ETF staccano cedole un po’ più magre rispetto ai Global X più spinti, ma ti lasciano partecipare di più ai rialzi.
Molti investitori li preferiscono perché “difendono” meglio il capitale nel tempo. JPMorgan copre l’S&P 500 (JEPI), il Nasdaq 100 (JEPQ) e il MSCI World con la versione globale (JEPG), tutte quotate su Borsa Italiana.
I migliori ETF covered call su Borsa Italiana nel 2026
I principali ETF covered call ed equity premium income sono negoziabili in euro su Borsa Italiana. In questa tabella ho inserito i principali con i relativi ticker e rendimenti. Nel tempo possono cambiare.
| ETF | ISIN | Ticker | TER | Sottostante | Distrib. | Rend. distrib. |
| Global X S&P 500 Covered Call | IE0002L5QB31 | XYLE | 0,45% | Cboe S&P 500 BuyWrite | Mensile | ~8,2% |
| Global X Nasdaq 100 Covered Call | IE00BM8R0J59 | QYLD | 0,45% | Nasdaq 100 BuyWrite | Mensile | ~12,1% |
| JPMorgan US Equity Premium Income | IE000U5MJOZ6 | JEPI | 0,35% | S&P 500 + overlay (ELN) | Mensile | ~7,5% |
| JPMorgan Nasdaq Equity Premium Income | IE000U9J8HX9 | JEPQ | 0,35% | Nasdaq 100 + overlay | Mensile | ~10,4% |
| JPMorgan Global Equity Premium Income | IE0003UVYC20 | JEPG | 0,35% | MSCI World + overlay | Mensile | ~7,0% |
ETF covered call e equity premium income UCITS quotati su Borsa Italiana. .
I rendimenti sono indicativi e possono cambiare nel tempo. Dipendono dai premi incassati e questi seguono la volatilità del mercato.
A parità di sottostante, di solito un TER più basso e un approccio meno aggressivo ripagano sulla distanza.
Global X S&P 500 Covered Call UCITS ETF (XYLE)
ISIN IE0002L5QB31, TER dello 0,45%. Replica l’indice Cboe S&P 500 BuyWrite vendendo call at the money e distribuisce ogni mese; per il 2026 il rendimento da distribuzione stimato gira intorno all’8%.

E’ il prodotto giusto per chi vuole spremere la cedola dall’azionario americano a grande capitalizzazione, mettendo in conto una crescita del capitale ridotta all’osso.
Da ricordare che sono prodotti a a replica sintetica.
Global X Nasdaq 100 Covered Call UCITS ETF (QYLD)
ISIN IE00BM8R0J59, TER 0,45%, distribuzione mensile. Qui le call si vendono sul Nasdaq 100, indice più tecnologico e più volatile: premi più ricchi e un rendimento da distribuzione che a giugno 2026 ha superato il 12%.
Il prezzo da pagare? La rinuncia massima al rialzo proprio sull’indice che storicamente sale di più, con il rischio di erodere il NAV nel lungo periodo.
JPMorgan US Equity Premium Income Active UCITS ETF (JEPI)
La versione UCITS del famosissimo JEPI americano: ISIN IE000U5MJOZ6 e TER dello 0,35%, tra i piu bassi della categoria.

Gestione attiva sull’azionario USA a bassa volatilità, overlay con ELN sull’S&P 500 e cedola mensile, con rendimento intorno al 7,5%.
Pensato per chi vuole reddito ma anche una protezione del capitale migliore rispetto agli approcci sistematici puri.
JPMorgan Nasdaq Equity Premium Income Active UCITS ETF (JEPQ)
ISIN IE000U9J8HX9, TER 0,35%, distribuzione mensile. E’ il fratello di JEPI però costruito sul Nasdaq 100: portafoglio tech gestito attivamente e overlay in opzioni via ELN.

Il rendimento da distribuzione, a giugno 2026 intorno al 10%, batte quello di JEPI grazie alla maggiore volatilità del comparto tecnologico, ma resta più generoso sul fronte della partecipazione ai rialzi rispetto al covered call sistematico sullo stesso indice.
JPMorgan Global Equity Premium Income Active UCITS ETF (JEPG)
Se cerchi diversificazione geografica, JPMorgan ha la versione globale: ISIN IE0003UVYC20 e TER 0,35%.
Il sottostante è l’indice MSCI World, quindi azioni dei mercati sviluppati di mezzo mondo, con lo stesso overlay attivo in opzioni delle altre versioni.
Rendimento da distribuzione intorno al 7% e cedola mensile. E’ la scelta più equilibrata per aggiungere una dose di covered call a un portafoglio diversificato senza puntare tutto sugli Stati Uniti.
ETF covered call o ETF a dividendo tradizionale?
Abbiamo capito che c’è un rendimento. Ma allora cosa cambia rispetto agli ETF a dividendo? Qui una tabella riepilogativa in cui facciamo un confronto
| Caratteristica | ETF covered call | ETF ad alto dividendo |
| Fonte del reddito | Premi da vendita di opzioni call | Dividendi reali staccati dalle azioni |
| Rendimento distribuito tipico | 7% – 12% lordo annuo | 3% – 5% lordo annuo |
| Partecipazione ai rialzi | Limitata: upside ceduto oltre lo strike price | Piena |
| Crescita del capitale (NAV) | Modesta o nulla nel lungo periodo | Tendenzialmente positiva |
| Scenario ideale | Mercati laterali o poco direzionali | Mercati in crescita di lungo periodo |
| Rischio principale | Erosione del NAV, upside ceduto | Concentrazione, taglio dei dividendi |
ETF covered call e ETF ad alto dividendo a confronto.
Un ETF ad alto dividendo ti gira i dividendi veri staccati dalle aziende in portafoglio, di norma tra il 3% e il 5% l’anno, e ti consente di fatto di partecipare alla crescita del prezzo delle azioni.
Un ETF covered call, invece, ti da un rendimento distribuito decisamente più alto, ma lo finanzia cedendo l’upside, con una crescita del capitale che resta modesta.
Qui sotto vedi un confronto, proprio sui rendimenti:
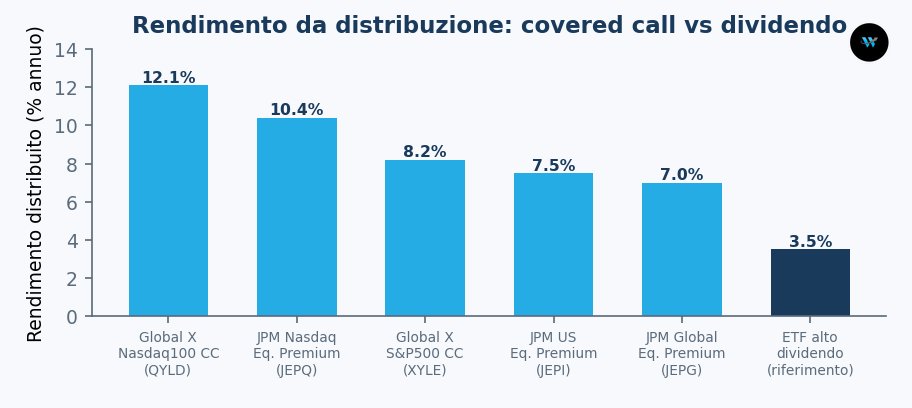
Rendimento da distribuzione a confronto. Dati indicativi a settembre 2026, non garantiti.
Sul lungo periodo e nei mercati in crescita, un ETF azionario o ad alto dividendo che reinveste e fa lievitare il capitale tende a portare a casa un rendimento totale più alto. Il covered call brilla, invece, in fasi laterali.
Rischi e limiti degli ETF il covered call
La rinuncia all’upside nei mercati toro
Il limite di fondo degli ETF covered call è la rinuncia al rialzo. Quando i mercati corrono, la call venduta viene esercitata e il guadagno si blocca allo strike price. In un anno particolarmente brillante, un ETF covered call sull’S&P 500 può portare a casa una frazione di quello che fa l’indice. E su più anni la differenza si somma.
Storicamente una strategia di questo tipo ha arrancato parecchio nei lunghi mercati toro. Se ti interessa l’accumulo e non hai fretta forse non sono i prodotti ideali. Ma la scelta spetta sempre a te.
Approfondimento ETF ad accumulazione: la guida completa
L’erosione del NAV e la qualità della distribuzione
Il secondo rischio riguarda la qualità della cedola.
Se un ETF distribuisce più di quanto genera davvero tra premi e dividendi, alla fine ti sta restituendo capitale: il valore della quota e il NAV piano piano diminuisce. Un rendimento a doppia cifra può cosi mascherare una quota che, anno dopo anno, vale meno.
Per questo ti conviene guardare al rendimento totale e a come si muove il NAV nel tempo, non solo alla percentuale di distribuzione che leggi.
E c’è sempre il rischio di controparte dovuto alla replica sintetica.
Fiscalita italiana, imposta di bollo e replica sintetica
Le cedole degli ETF armonizzati UCITS, in Italia, sono tassate come redditi di capitale con aliquota del 26%.
E a differenza delle plusvalenze sulle singole azioni, queste distribuzioni NON si possono compensare con eventuali minusvalenze in portafoglio. Una strategia poco efficiente se pensi alla distribuzione.
E poi c’è l’imposta di bollo dello 0,2% l’anno sul controvalore depositato. Per chi incassa cedole alte, insomma, la tassazione pesa eccome sul rendimento netto. Fai quindi il calcolo al netto delle tasse e magari usa i nostri simulatori per fare il confronto.
Approfondimento Calcolatore Costi ETF
A chi conviene (e a chi no) un ETF covered call in portafoglio
Come hai capito gli ETF covered call sono strumenti particolari.
A chi convengono?
Hanno senso per chi è in fase di decumulo o vicino alla pensione e vuole un flusso di cassa mensile regolare, accettando una crescita del capitale limitata.
Possono servire anche in un portafoglio diversificato, per generare reddito nelle fasi laterali o smussare un po’ la volatilità complessiva. Un approccio diciamo più tattico.
A chi invece non convengono proprio?
Sono, invece, poco adatti a chi è in piena fase di accumulo, con dieci o vent’anni davanti. La rinuncia al rialzo, in questi casi, peserebbe troppo, e un ETF azionario ad accumulazione, che sfrutta a pieno l’interesse composto, è quasi sempre più efficiente, anche sul piano fiscale.
Non conviene anche a chi vuole solo rendimenti distribuiti più alti, magari su un singolo indice tecnologico. Il rischio è quello di scambiare una cedola generosa per un buon investimento.
La regola pratica è sempre dosarli. Una quota del portafoglio, scelta in base al tuo obiettivo, ha molto più senso che costruirci sopra l’intera strategia.
Domande frequenti sugli ETF covered call (FAQ)
Solo fino a un certo punto. Sul lunghissimo periodo, e in mercati che crescono, tendono a restare indietro rispetto agli ETF azionari classici, perché si rinuncia a parte del rialzo.
Il rendimento da distribuzione va dal 7% a oltre il 12% lordo l’anno, ma quello che conta è il rendimento totale. Cedole alte non vogliono dire per forza guadagno alto.
Le cedole degli ETF UCITS armonizzati sono tassate al 26% come redditi di capitale e non sono compensabili con le minusvalenze. A questo si aggiunge l’imposta di bollo dello 0,2% l’anno sul deposito titoli.
Considerazioni finali.
Abbiamo visto come funzionano gli ETF Covered Call, prodotti che trovi anche sui principali broker su Borsa italiana. Qui sotto alcune piattaforme con cui puoi negoziare su questi prodotti:
- 701 ETF senza commissioni
- 701 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- Sostituto d'imposta: fiscalità automatica
Investire comporta rischi. Il tuo capitale è a rischio.
- 1171 ETF senza commissioni
- 2294 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- PAC totalmente gratuiti
Investire comporta rischi. Il tuo capitale è a rischio.

- Regime Nessun supporto fiscale
- Copy Trading: copia i migliori investitori
- Smart Portfolios per diversificare
- Zero commissioni su azioni reali
52% dei conti degli investitori al dettaglio perde denaro quando opera con questo fornitore di CFD. Dovreste valutare se potete permettervi di correre il rischio elevato di perdere il vostro denaro.

- 2118 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- PAC totalmente gratuiti
- Carta di debito inclusa con cashback
Investire comporta rischi. Il tuo capitale è a rischio.
Qual è l’obiettivo di questi prodotti? Quello di trasformare la volatilità in un flusso di cassa mensile, con rendimenti distribuiti che vanno dal 7% al 12% lordo l’anno a seconda del sottostante e dell’approccio.
Dietro a quei numeri, pero, c’e sempre un compromesso. Vendendo call, questi ETF incassano premi che diventano cedole, ma in cambio rinunciano a una fetta della crescita. Quando il mercato corre restano indietro; quando resta fermo, invece, sanno difendersi bene, e nelle discese attutiscono il colpo senza azzerarlo.
Prima di valutare questi strumenti fai sempre le tue ricerche. Se sei in fase di decumulo o vuoi reddito mensile, una piccola quota può avere senso starci.
Se invece stai costruendo capitale con anni davanti, è probabile che un ETF azionario ad accumulazione resti la strada più efficiente, fisco compreso.
Nota: Queste informazioni hanno scopo divulgativo e non sono una consulenza finanziaria personalizzata.
