Decumulo Finanziario: cos’è e come funziona
Guida completa al decumulo finanziario 2026: cos'è, regola del 4%, bucket strategy, floor-and-upside e esempi con 200k-1M euro.
Dopo aver investito per 30 anni (esempio) arriva la pensione e arriva il momento di trasformare i soldi in un reddito da prelevare. Ma come si fa? Oggi voglio parlarti del decumulo finanziario.
In Italia la pensione INPS media nel 2026 si ferma a 1.258 euro al mese. Circa il 22% o poco più dei pensionati riceve tra 750 e 1.550 euro. Per chi ha accumulato risparmi al di fuori del circuito INPS, il problema non è se prelevare, ma come farlo gestendo al meglio i risparmi.
Col termine decumulo finanziario si indica il percorso con cui il patrimonio costruito durante la vita lavorativa diventa reddito da prelevare. Vuol dire gestire i prelievi con un metodo, perché il capitale duri 25 o 30 anni attraversando inflazione, spese mediche impreviste e le oscillazioni dei mercati. Ma quando si tratta di prelevare, tutto cambia. Andiamo a vedere come fare.

Cos’è il decumulo finanziario
Accumulo e decumulo: due fasi, due modalità diverse
Il decumulo finanziario è la fase in cui smetti di accumulare capitale. Poi inizi a utilizzare quello che hai messo insieme. Per 30-40 anni il tuo obiettivo era far crescere il patrimoni. Quindi risparmi mensili, versamenti nel fondo pensione, PAC in ETF. Adesso la direzione si inverte. Quel capitale deve diventare uno stipendio da ricevere ogni mese.
Queste due fasi in caso di ribasso generano un effetto diverso. Ti spiego perchè. In fase di accumulo un calo del 20% in borsa è un’occasione per comprare a prezzi bassi. In fase di decumulo lo stesso calo ti colpisce di più, perché stai vendendo quote mentre il portafoglio perde valore.
Cioè se i mercati vanno male nei primi anni della tua pensione, il danno al patrimonio si moltiplica rispetto a quanto accadrebbe dieci anni dopo. Perchè non c’è il tempo materiale per recuperare.
Approfondimento Come creare un portafoglioIl cambio di paradigma “psicologico”
Smettere di accumulare e iniziare a spendere è più difficile di quanto pensi. Tre studi indipendenti pubblicati a giugno 2026, dal TIAA Institute, da Corebridge Financial e da Vanguard, arrivano alla stessa conclusione: la maggior parte dei pensionati spende meno di quanto potrebbe. Il 38% mette da parte soldi per spese impreviste, il 37% non sente il bisogno di prelevare di più, il 33% vuole lasciare qualcosa agli eredi, il 31% sta meglio vedendo il saldo alto.
Il fenomeno si chiama underspending. Come funziona? Vuol dire rinunciare a viaggi, cene e allo svago in generale per paura. Se il tuo portafoglio ha una strategia solida, puoi permetterti di vivere tranquillamente.
Decumulo vuol dire prelevare con criterio, senza sperperare e senza privarti del necessario.
Approfondimento Creare un PAC: le basiCome funziona il decumulo: i tre pilastri
Pensione pubblica INPS: quanto puoi aspettarti?
Il primo pilastro è la sicuramente pensione INPS. Tutti vogliono andare in pensione, ma pochi considerano che avranno un assegno più leggero di quanto prevedono.
Nel 2026 il trattamento minimo è di circa 611,85 euro al mese, rivalutato dell’1,4%. L’importo medio, invece, è di circa 1.258 euro mensili. I dati però ci dicono che appena il 6,5% delle pensioni supera i 3.000 euro. Un divario tra uomini e donne netto. Nel settore del pubblico impiego, infatti, la pensione media maschile è di 2.746 euro, mentre quella femminile di 1.967 euro.
Questi numeri spiegano perché la pensione pubblica da sola non basta per molti. Se il tuo assegno INPS copre solo spese fisse hai bisogno di una quota ulteriore. Ad esempio una pensione “integrativa” o meglio ancora un portafoglio investimenti.
Previdenza integrativa e fondi pensione
Il secondo pilastro è la previdenza complementare. I fondi pensione negoziali e i PIP si aggiungono alla pensione pubblica. Con la Legge di Bilancio 2026 la quota di montante che puoi richiedere come capitale è salita al 60% (prima era il 50%). Ne
Si può però avere una erogazione “frazionata”. Mentre con una rendita vitalizia classica il capitale passa alla compagnia assicurativa, con la frazionata il montante resta tuo.
E in caso di morte? Tutto va ai tuoi eredi. Ci sono varie possibilità come ad esempio la rendita vitalizia immediata, reversibile al coniuge. Questa è assicurata per circa 5-10 anni e viene raddoppiata in caso di non autosufficienza. Ne abbiamo parlato nell’approfondimento che trovi qui sotto.
Approfondimento Pensione ed ETF: come funziona il piano di accumulo per integrare la tua pensionePortafoglio personale di investimenti
Il terzo pilastro è quello del portafoglio. Non mi riferisco solo ai soliti strumenti ma intendo conti deposito, ETF, obbligazioni, fondi comuni. Insomma tutti gli strumenti di investimento.
E in questo caso ha molto senso pensare alla fase di decumulo. Questo perchè combinando la pensione ed il tuo portafoglio si va a determinare quale strategia applicare per aver un reddito in pensione.
Qui sotto una simulazione con un tasso di prelievo del 3,7%
|
Fonte di reddito |
Patrimonio 200k € |
Patrimonio 500k € |
Patrimonio 1M € |
|
Pensione INPS (media) |
1.258 €/mese |
1.258 €/mese |
1.258 €/mese |
|
Fondo pensione (rendita stimata) |
200 €/mese |
400 €/mese |
700 €/mese |
|
Prelievo portafoglio (3,7%) |
617 €/mese |
1.542 €/mese |
3.083 €/mese |
|
Totale lordo stimato |
2.075 €/mese |
3.200 €/mese |
5.041 €/mese |
Simulazione del reddito mensile lordo in pensione per fonte e patrimonio.
Fonti: INPS (2026), Morningstar
La regola del 4%
Da dove nasce la regola
Tutto parte da William Bengen, un consulente finanziario americano che nel 1994 si mise a spulciare i dati di mercato dal 1926 al 1976 con una domanda precisa: quanto può prelevare ogni anno un pensionato senza restare a secco?
La risposta secca è stata il 4% del capitale iniziale, adeguato all’inflazione anno dopo anno. Questo avrebbe portato ad un reddito per almeno 30 anni. a
Nel 1998 Cooley, Hubbard e Walz, tre accademici della Trinity University, confermarono i risultati con quello che oggi si chiama Trinity Study.
In questo studio si stima che un portafoglio diviso metà azioni e metà obbligazioni (50 e 50), con prelievi al 4%, mostra una probabilità di successo sopra il 95% su 30 anni. Ci sono tanti altri tipi di portafoglio, ad esempio il portafoglio 60/40 ed altri di cui abbiamo parlato nelle nostre guide.

Scalable Capital
raccomandato da WebEconomia- PAC totalmente gratuiti
- Oltre 1.171 ETF senza commissioni
- Liquidità non investita remunerata
Come applicare la regola del 4% al tuo portafoglio
Ecco brevemente come funziona.. Il primo anno prelevi il 4% del valore totale del portafoglio. Ogni anno successivo poi prelevi lo stesso importo adeguato all’inflazione. Questo indipendentemente da quanto vale il portafoglio in quel momento.
Facciamo un essempio: con 500.000 euro, il primo anno prelevi 20.000 euro, cioè circa 1.667 euro al mese. Se l’inflazione è al 2%, il secondo anno prelevi 20.400 euro.
Tutto questo funziona con un però. Il portafoglio deve avere almeno il 50-60% in azioni. Facile da capire. Un portafoglio di sole obbligazioni o conti deposito non rende abbastanza per sostenere 30 anni di prelievi reali.
Approfondimento Confronta i migliori Conti DepositoPerché il 4% potrebbe non bastare in Europa e in Italia
La regola del 4% nasce dai dati del mercato USA. Come sempre siamo esterofili e tendiamo a guadare gli USA.
Questo perchè i mercati europei hanno reso mediamente meno. Per il 2026 si stim un tasso sicuro del 3,7-4% per chi vuole il 90% di probabilità di non finire i soldi in 30 anni.
In Italia ci sono però le tasse! Quella sul capital gain è al 26%, le rendite dei fondi pensione dal 9% al 15%. Un tasso lordo del 3,7% quindi si trasforma magicamente in circa 2,8-3,2% netto.
Chi va in pensione a 60 anni con un orizzonte di 40 anni deve essere ancora più prudente Co un tasso del 4% la probabilità di successo cala all’87%, mentre con un tasso ipotetico al 3% resta al 98%.
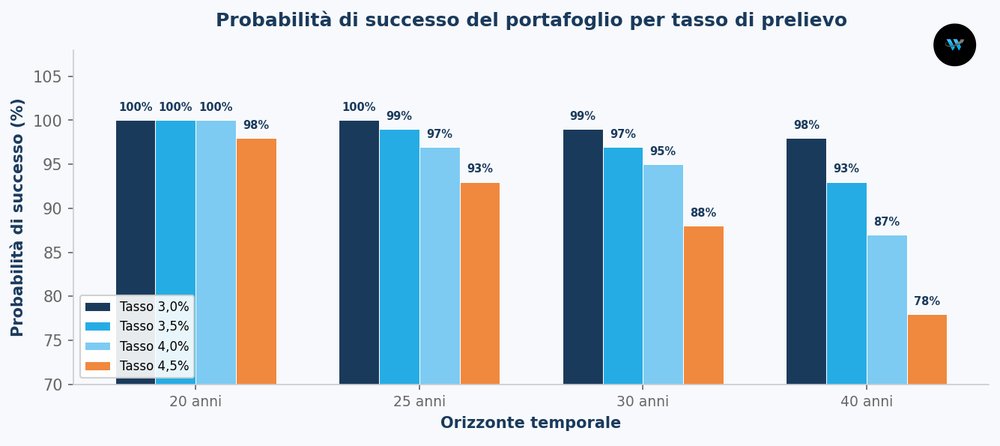
Probabilità di successo del portafoglio (50/50 azioni/obbligazioni) per tasso di prelievo e orizzonte temporale.
Cinque strategie di decumulo a confronto
Prelievo fisso: la regola del 4% in pratica
Vediamo la prima. Prelevi una percentuale fissa del capitale iniziale e la adegui all’inflazione. Sai ogni mese quanto entra.
Se i mercati, però, perdono il 30% nei primi due anni della tua pensione, tu continui a prelevare lo stesso importo da un portafoglio più piccolo. Quindi rischi in 10 anni di accorciare la vita del portafoglio, cosa non trascurabile.
Spesa flessibile e strategia del guardrail
Un’altra strategia è quella della cosiddetta spesa flessibile. Cioè adatti i prelievi al mercato. Come si applica?
In pratica separi le spese in fisse (affitto, bollette, cibo) e variabili (viaggi, ristoranti, acquisti rimandabili). Quando il portafoglio scende, tagli le variabili. Quando sale, puoi fare qualche spesuccia in più-
Puoi anche fissare due limiti per il valore del portafoglio, uno in alto e uno in basso. Se resta dentro la fascia, i prelievi non cambiano. Se scende sotto il limite basso, riduci del 10%. Se supera quello alto, puoi aumentare.
Bucket strategy: la strategia dei secchi
Terza stragiegia: la bucket. In pratica dividi il portafoglio in tre parti. Il primo contiene la liquidità per 1-3 anni di spese: conti deposito, fondi monetari, BOT. Il secondo copre i 4-10 anni successivi con obbligazioni, BTP, ETF obbligazionari. Il terzo è investito in azioni per il lungo termine, oltre i 10 anni: ETF globali, fondi bilanciati aggressivi.
Il beneficio è prettamente psicologico. Sai che i prossimi 2-3 anni sono coperti, qualunque cosa facciano i mercati. Quindi non devi vendere azioni mentre scendono.
Non è semplice da attuare. Devi infatti fare una stima molto approfondita delle spese realistiche che hai e magari ribilanciare. Il ribilanciamento ti serve perchè quando la parte di breve termine si svuota, la ricarichi dal medio termine, che a sua volta si alimenta dal lungo termine quando i mercati lo consentono.
Floor-and-upside: il pavimento di sicurezza
Questa strategia separa il reddito in due parti. Il pavimento (floor) copre le spese fisse con entrate sicure: pensione INPS, rendita del fondo pensione, eventuali affitti. Il rialzo (upside) viene dal portafoglio azionario, che non tocchi finché le azioni non vengono progressivamente convertite in strumenti sicuri. Di sicuro ovviamente non c’è nulla, ma si intendono strumenti meno rischiosi come le obbligazioni.
Qui si elimina il rischio di sequenza. Cioè non vendi mai azioni in un momento sbagliato perché le spese di base sono coperte dal floor.
Come tutte le strategie ha dei limiti. Se la pensione INPS, ad esempio, è bassa e non hai un fondo pensione adeguato, il floor potrebbe non coprire nemmeno le spese fisse.
Strategia della tenda (bond tent)
Ultima strategia è quella della “tenda” che si concentra sulla transizione. Nei 10 anni prima della pensione aumenti la quota obbligazionaria del portafoglio per proteggerti.
Questo perchè al momento del pensionamento il tuo patrimonio è al massimo e un calo del 20% peserebbe tantissimo perchè non c’è tempo per recuperare il drawdown.
Nei 5-10 anni dopo la pensione fai l’opposto. Cioè riduci le obbligazioni e torni verso un’allocazione con più azioni.
Superata la zona critica dei primi anni, il portafoglio può tornare a crescere con un’esposizione azionaria più alta. Qui una tabella riassuntiva.
|
Strategia |
Come funziona |
Complessità |
Adatta a |
Rischio principale |
|
Prelievo fisso (4%) |
Prelevi % fissa adeguata all’inflazione |
Bassa |
Chi vuole semplicità |
Sequenza rendimenti negativi |
|
Spesa flessibile |
Adatti prelievi ai mercati |
Media |
Chi accetta variabilità |
Tagli eccessivi nelle crisi |
|
Guardrail |
Limiti sup/inf al portafoglio |
Media |
Chi vuole regole chiare |
Limiti mal calibrati |
|
Bucket strategy |
3 secchi per orizzonte temporale |
Alta |
Patrimonio medio-alto |
Ribilanciamento complesso |
|
Floor-and-upside |
Pavimento garantito + rialzo azionario |
Media |
Pensione/rendita solida |
Pavimento insufficiente |
|
Bond tent |
Più obbligazioni pre/post pensione |
Alta |
Chi pianifica in anticipo |
Timing della transizione |
Confronto delle principali strategie di decumulo. Fonte: elaborazione webeconomia.it su Michael Kitces , Bengen, Morningstar.
Per investire in Borsa è possibile utilizzare ad esempio piattaforme regolamentata come eToro (clicca qui aprire un conto demo).
Si tratta di un broker autorizzato che permette di negoziare sulle principali azioni dei listini con funzionalità innovative come il Copy trading. E’ infatti possibile, grazie a questa funzione, copiare automaticamente le posizioni degli altri investitori. E per aprire un conto reale sono sufficienti 50$ oltre ad un conto demo gratuito ed illimitato nel tempo
Per saperne di più sui servizi di eToro clicca qui per visitare il sito ufficiale .
Decumulo con ETF: come costruire un portafoglio per la pensione
Asset allocation in fase di decumulo
In accumulo il portafoglio tipico ha l’80-100% in azioni. In decumulo il rapporto si ribalta: 30-40% azioni, 50-60% obbligazioni di qualità, 10% in liquidità o strumenti monetari.
L’obiettivo cambia drasticamente. Non è più quello di massimizzare la crescita, ma generare reddito con meno oscillazioni possibili.
Ribilancia il portafoglio almeno una volta l’anno. Se le azioni hanno corso molto, vendi la parte in eccesso e ricarica la componente difensiva. È lo stesso meccanismo con cui funzionano i secchi della bucket strategy: quando la liquidità scarseggia, la ricostituisci vendendo la parte azionaria nei momenti positivi.
Approfondimento Come ribilanciare un portafoglioETF adatti alla fase di decumulo
Ora arriva una domanda. Ma quali sono gli ETF adatti alla fase di decumulo. Eccone alcuni:
- per le obbligazioni: ETF aggregate bond europei, ETF governativi euro
- per le azioni: ETF globali a bassa volatilità come quelli sul MSCI World Minimum Volatility, oppure ETF su dividend aristocrats europei che staccano cedole regolari.
- per la liquidità: ETF monetari.
In fase di decumulo gli ETF a distribuzione possono funzionare meglio di quelli ad accumulo. Le cedole e i dividendi distribuiti riducono la necessità di vendere quote, e la gestione si semplifica.
Approfondimento Migliori ETF Dividendi 2026Eccone alcuni
| # | ETF | Ticker | TER | AUM | Yield | Perf 1Y | Voto | Compra |
|---|---|---|---|---|---|---|---|---|
| 1 | Vanguard FTSE All-World High Dividend Yield UCITS ETF (USD) Distributing | VHYL.L | 0,29% | 10,0 mld € | — | +23,9% | 8.7 | Compra → |
| 2 | State Street SPDR S&P Euro Dividend Aristocrats UCITS ETF (Dist) | EUDV.L | 0,30% | 1,7 mld € | — | — | 8.0 | Compra → |
| 3 | iShares STOXX Global Select Dividend 100 UCITS ETF (DE) | ISPA.DE | 0,46% | 4,5 mld € | — | — | 7.8 | Compra → |
| 4 | Fidelity Global Quality Income UCITS ETF INC-USD | FGEQ.DE | 0,40% | 903 mln € | — | — | 7.6 | Compra → |
Rendimenti in euro dal valore della quota pubblicato da ciascun emittente, al 2 Ottobre 2026. Voto calcolato secondo la nostra metodologia.
Esempi pratici: quanto puoi prelevare con 200.000, 500.000 e 1.000.000 di euro
Usiamo 3 cifre indicative per capirci meglio.
Patrimonio 200.000 euro
Con 200.000 euro e un tasso del 3,7%, il prelievo annuale lordo è 7.400 euro: circa 617 euro al mese. Se la tua pensione INPS è nella media (1.258 euro), il reddito mensile lordo totale arriva a circa 1.875 euro. Al netto delle tasse il prelievo dal portafoglio scende a 500-550 euro.
Un patrimonio di questa entità offre un’integrazione modesta. Va bene per chi ha già una pensione INPS discreta e cerca un margine in più. La strategia più sensata a questo livello è il prelievo fisso.
Patrimonio 500.000 euro
Con un patrimonio di 500k, al 3,7% prelevi 18.500 euro l’anno, circa 1.542 euro al mese lordi. Con la pensione INPS il reddito lordo mensile sale a 2.800 euro. Dopo le tasse, il netto dal portafoglio è circa 1.200-1.300 euro, per un totale di 2.400-2.500 euro al mese.
A questo livello la bucket strategy ha senso. Puoi mettere 50.000 euro in liquidità per coprire circa 3 anni di prelievi, 150.000 euro in obbligazioni per il medio termine e 300.000 euro in azioni per il lungo. Sono esempi ovviamente.
Patrimonio 1.000.000 euro
Con 1 milione, al 3,7% il prelievo annuale è 37.000 euro, poco più di 3.000 euro al mese lordi. Sommato alla pensione INPS, il reddito mensile lordo supera i 4.300 euro. A questo livello puoi pensare seriamente a vivere di rendita, specialmente con una parte del portafoglio in strumenti a distribuzione che pagano cedole e dividendi.
Puoi anche combinare le strategie: un floor-and-upside dove pensione e fondo pensione coprono le spese fisse, mentre il portafoglio azionario aggiunge il rialzo per tutto il resto.
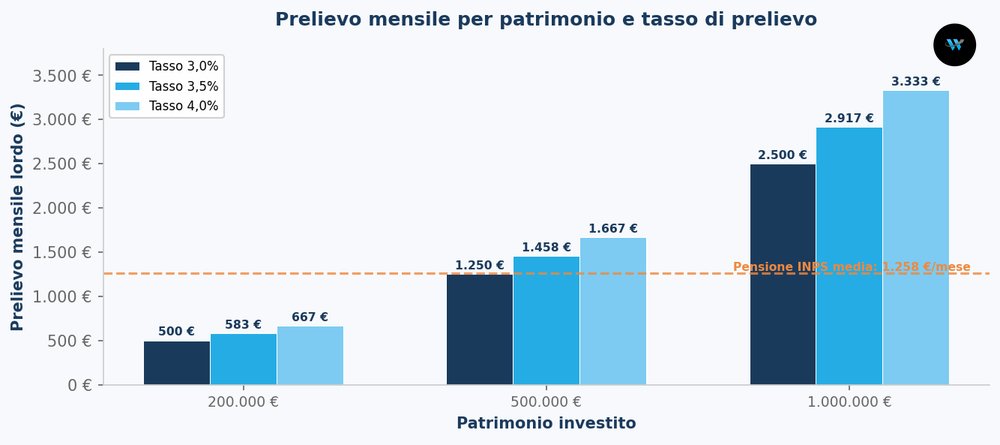
Prelievo mensile lordo per patrimonio e tasso di prelievo, con la pensione INPS media (1.258 €/mese) come riferimento.

Il rischio nascosto: spendere troppo poco in pensione
Cosa dice la ricerca sull’underspending
La paura di restare senza soldi prende un pò tutti quelli che si avvicinano al decumulo.
Uno studio di Morningstar del 2025, su un campione di 937 pensionati intervistati tra aprile e giugno, ha trovato che la maggioranza spende meno del sostenibile. A giugno 2026, tre ricerche indipendenti del TIAA Institute, Corebridge Financial e Vanguard sono arrivate alla stessa conclusione.
I motivi sono vari: il 38% risparmia per spese impreviste, il 37% non vede il bisogno di spendere di più, il 33% pensa agli eredi, il 31% si sente più tranquillo con saldi alti, il 27% ha paura di finire i soldi. Non tutte queste ragioni reggono sul piano finanziario.
Chi ha un piano solido può permettersi di più.
Come trovare il giusto equilibrio tra prudenza e qualità della vita
La spesa in pensione ha un andamento a U, il retirement spending smile. I primi anni sono i più attivi: viaggi, ristoranti, hobbies. La spesa poi scende tra i 75 e gli 85 anni, per risalire con le spese mediche e di assistenza.
I primi anni sono quelli in cui hai più energia e salute per goderti quello che hai costruito.
Se vuoi fare qualcosa di più puoi provare a rivedere il tuo piano ogni anno. Vediamo una regoletta pratica. Se dopo cinque anni il portafoglio vale più del previsto, aumenta i prelievi. Se vale meno, preleva meno.
Il contesto italiano: INPS, previdenza integrativa e novità 2026
Vediamo cosa è cambiato con le ultime leggi fiscali in Italia.
Legge di Bilancio 2026: erogazione frazionata e nuove soglie
La Legge di Bilancio 2026 ha cambiato fondamentalmente due cose per chi è in fase di decumulo.
Prima: la quota di montante del fondo pensione richiedibile come capitale sale al 60%, dal precedente 50%. Più flessibilità nella scelta tra prendere una somma e convertire in rendita.
Seconda: l’erogazione frazionata. Il capitale resta tuo, continua a essere investito nel comparto del fondo e ti viene pagato a rate. Se muori prima di aver consumato tutto, quello che resta va agli eredi.
Vantaggi fiscali del decumulo in Italia
La previdenza complementare ha una tassazione agevolata. C’è infatti l’aliquota sostitutiva dal 15%, che scende dello 0,30% per ogni anno di adesione oltre il quindicesimo, fino a un minimo del 9%.
Sul portafoglio personale il capital gain è al 26%, con l’eccezione del 12,5% per i titoli di Stato italiani ed europei. Una strategia fiscalmente efficiente può prevedere di prelevare prima dal fondo pensione, dove l’aliquota è più bassa, e lasciar crescere il portafoglio personale.
Errori comuni nel decumulo
Vediamo alcuni errori che puoi evitare se sei arrivato (beato te) alla fase di decumulo:
- non pianificare: arrivare alla pensione senza strategia di prelievo è sbaliato. Puoi farcela, ma le probabilità di fallire ci sono. Inizia almeno 10 anni prima.
- prelevare troppo nei primi anni: l’entusiasmo della pensione porta a spendere di più, tra ristrutturazioni, il viaggio rimandato per anni, l’aiuto ai figli. Ma prelievi alti nei primi anni, se i mercati scendono, portano a crolli difficili da recuperare.
- ignorare l’inflazione: un’inflazione del 2% annuo dimezza il potere d’acquisto in 35 anni. Se i tuoi prelievi restano fissi in termini nominali, tra vent’anni compri la metà di quello che compri oggi.
- portafoglio troppo difensivo: investire tutto in obbligazioni o conti deposito sembra prudente, ma i rendimenti non bastano a sostenere 25-30 anni di prelievi. Anche in decumulo serve il 30-40% in azioni.
- ignorare le tasse: la differenza tra tasso lordo e netto può essere di quasi un punto percentuale. Pianifica al netto e sfrutta le agevolazioni del fondo pensione.
- non rivedere mal il piano: il decumulo non è un foglio Excel da compilare una volta e dimenticare. Mercati, salute, spese: tutto cambia. Controlla la tua strategia almeno una volta l’anno.
Domande frequenti sul decumulo finanziario (FAQ)
Morningstar indica un tasso del 3,7-3,9% lordo su un portafoglio bilanciato con orizzonte 30 anni e probabilità di successo del 90%. In Italia, la tassazione al 26% sul capital gain porta il tasso netto effettivo a circa 2,8-3,2%. Per orizzonti oltre 30 anni meglio il 3-3,5% lordo.
Al 3,7% prelevi circa 1.542 euro al mese lordi. Sommando la pensione INPS media di 1.258 euro, il reddito lordo è circa 2.800 euro mensili, al netto circa 2.400-2.500 euro. Fattibile con uno stile di vita moderato, ma è complicato.
Almeno 10 anni prima della pensione. Inizia a spostare il portafoglio verso un’allocazione più difensiva un decennio prima del ritiro. Questo protegge il patrimonio nella fase più esposta e ti dà tempo per costruire
Considerazioni finali
Abbiamo visto che cos’è il decumulo finanziario e quali strategia applicare. Il decumulo ha regole proprie e prevede un approccio mentale che va costruito prima di smettere di lavorare.
Gli strumenti per farlo bene ci sono e sono alla portata di tutti. La regola del 4%, anche se va aggiustata per l’Europa e per le tasse italiane, resta un punto di partenza solido. Le simulazioni che hai visto dimostrano che non servono cifre da capogiro, ma possiamo ottenere cifre per vivere in modo decoroso nella maggior parte delle città italiane, a patto di avere un piano e di rivederlo con regolarità.
Un errore che devi evitare è quello di spendere troppo poco. Se il portafoglio ha una strategia solida, non c’è motivo di rinunciare a una cena fuori, a un viaggio e in generale ad una qualità della vita per cui hai lavorato trent’anni.
Un consiglio? Inizia a pianificare il decumulo almeno 10 anni prima della pensione. Calcola quanto ti serve ogni mese, scegli la strategia adatta al tuo profilo, costruisci il portafoglio e poi rivedi il piano ogni anno.
Qui sotto alcune delle migliori piattaforme con cui iniziare a investire per accumulare patrimonio:

- 701 ETF senza commissioni
- 701 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- Sostituto d'imposta: fiscalità automatica
Investire comporta rischi. Il tuo capitale è a rischio.
- 1171 ETF senza commissioni
- 2294 ETF in PAC gratuiti
- Regime Sostituto d'imposta
- PAC totalmente gratuiti
Investire comporta rischi. Il tuo capitale è a rischio.

- Regime Nessun supporto fiscale
- Copy Trading: copia i migliori investitori
- Smart Portfolios per diversificare
- Zero commissioni su azioni reali
52% dei conti degli investitori al dettaglio perde denaro quando opera con questo fornitore di CFD. Dovreste valutare se potete permettervi di correre il rischio elevato di perdere il vostro denaro.
