Credit Default Swap: cosa sono e come funzionano(2026)
In questa guida parliamo di credit default swap (CDS), un contratto derivato che per certi versi è simile ad una polizza assicurativa. In questo caso però ci si assicura contro un default o contro un rischio potenziale di insolvenza.
Qui trovi la definizione, il funzionamento con un esempio in euro, i rischi, le differenze con un’assicurazione e cosa è successo nel 2008. Il gergo tecnico c’è solo dove serve per leggere i dati.
Cosa sono i Credit Default Swap
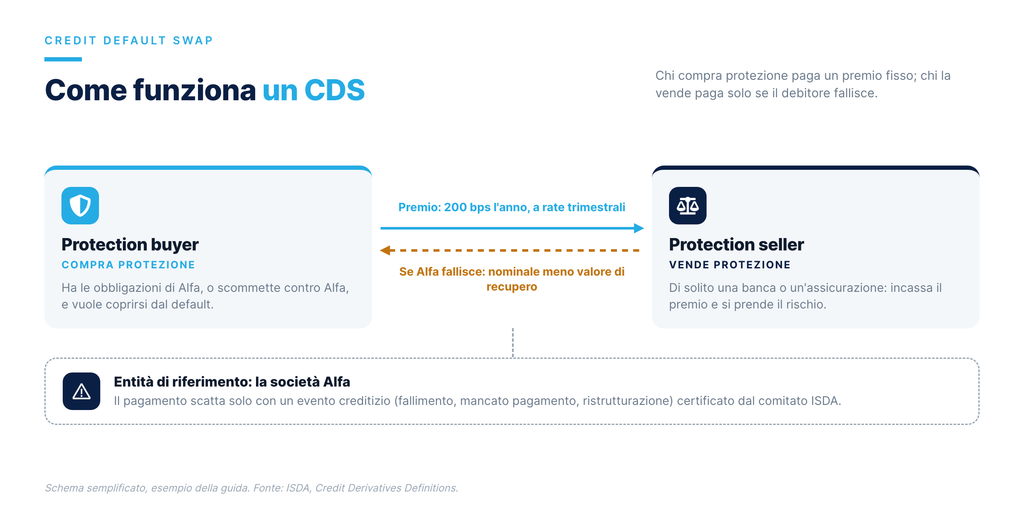
Un credit default swap è un derivato sul credito negoziato fuori borsa (OTC, over the counter) tra due parti:
- il protection buyer, che vuole proteggersi dal rischio che un emittente (una società, uno Stato, un ente) non paghi il proprio debito;
- il protection seller, che si prende quel rischio in cambio di un compenso periodico.
Il contratto riguarda un’entità di riferimento (reference entity): può essere un’azienda come Oracle o uno Stato come l’Italia. Il debito protetto si chiama obbligazione di riferimento.
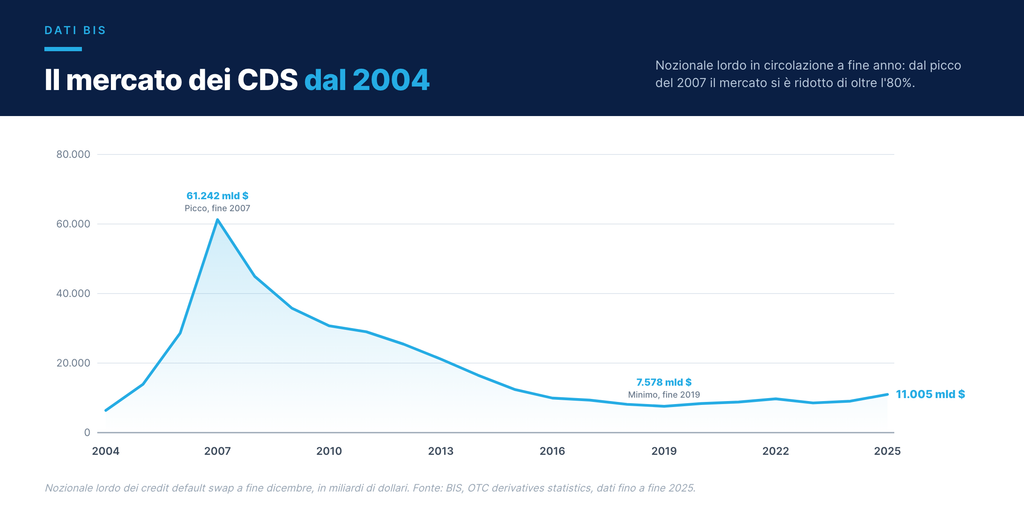
Il mercato è grande. Secondo la Banca dei Regolamenti Internazionali (BIS), a fine 2025 i credit default swap in circolazione valevano circa 11.000 miliardi di dollari di nozionale lordo. Lo usano solo operatori istituzionali: banche, fondi, assicurazioni e grandi imprese. Un risparmiatore non compra CDS, ma ne subisce gli effetti e può usare lo spread CDS come termometro del rischio di un emittente.
Come funziona un CDS: il meccanismo in tre passi
Un credit default swap si regge su tre elementi.
- Il premio (spread). Il protection buyer paga al seller un premio periodico, espresso in punti base (basis points, bps) sul valore nominale protetto. Con uno spread di 100 bps su un nozionale di 10.000.000 $, il buyer paga 100.000 $ l’anno, di solito in rate trimestrali da 25.000 $.
- L’evento creditizio (credit event). Il contratto si attiva se l’entità di riferimento fallisce, salta un pagamento o ristruttura il debito. Cosa conta come evento creditizio lo stabiliscono le definizioni dell’ISDA (International Swaps and Derivatives Association), e a certificarlo è un comitato apposito.
- Il regolamento (settlement). Quando l’evento è certificato, il protection seller risarcisce il buyer. Il regolamento può essere fisico (il buyer consegna l’obbligazione e riceve il valore nominale) oppure in contanti (il seller paga la differenza tra il nominale e il valore di mercato che resta al titolo).
Come funziona un CDS
Se fino alla scadenza non succede nulla, il buyer ha pagato i premi e non riceve niente, proprio come con un’assicurazione mai usata. La durata standard è 5 anni, ma esistono contratti da 1, 3 e 10 anni.
Esempio pratico di un Credit Default Swap
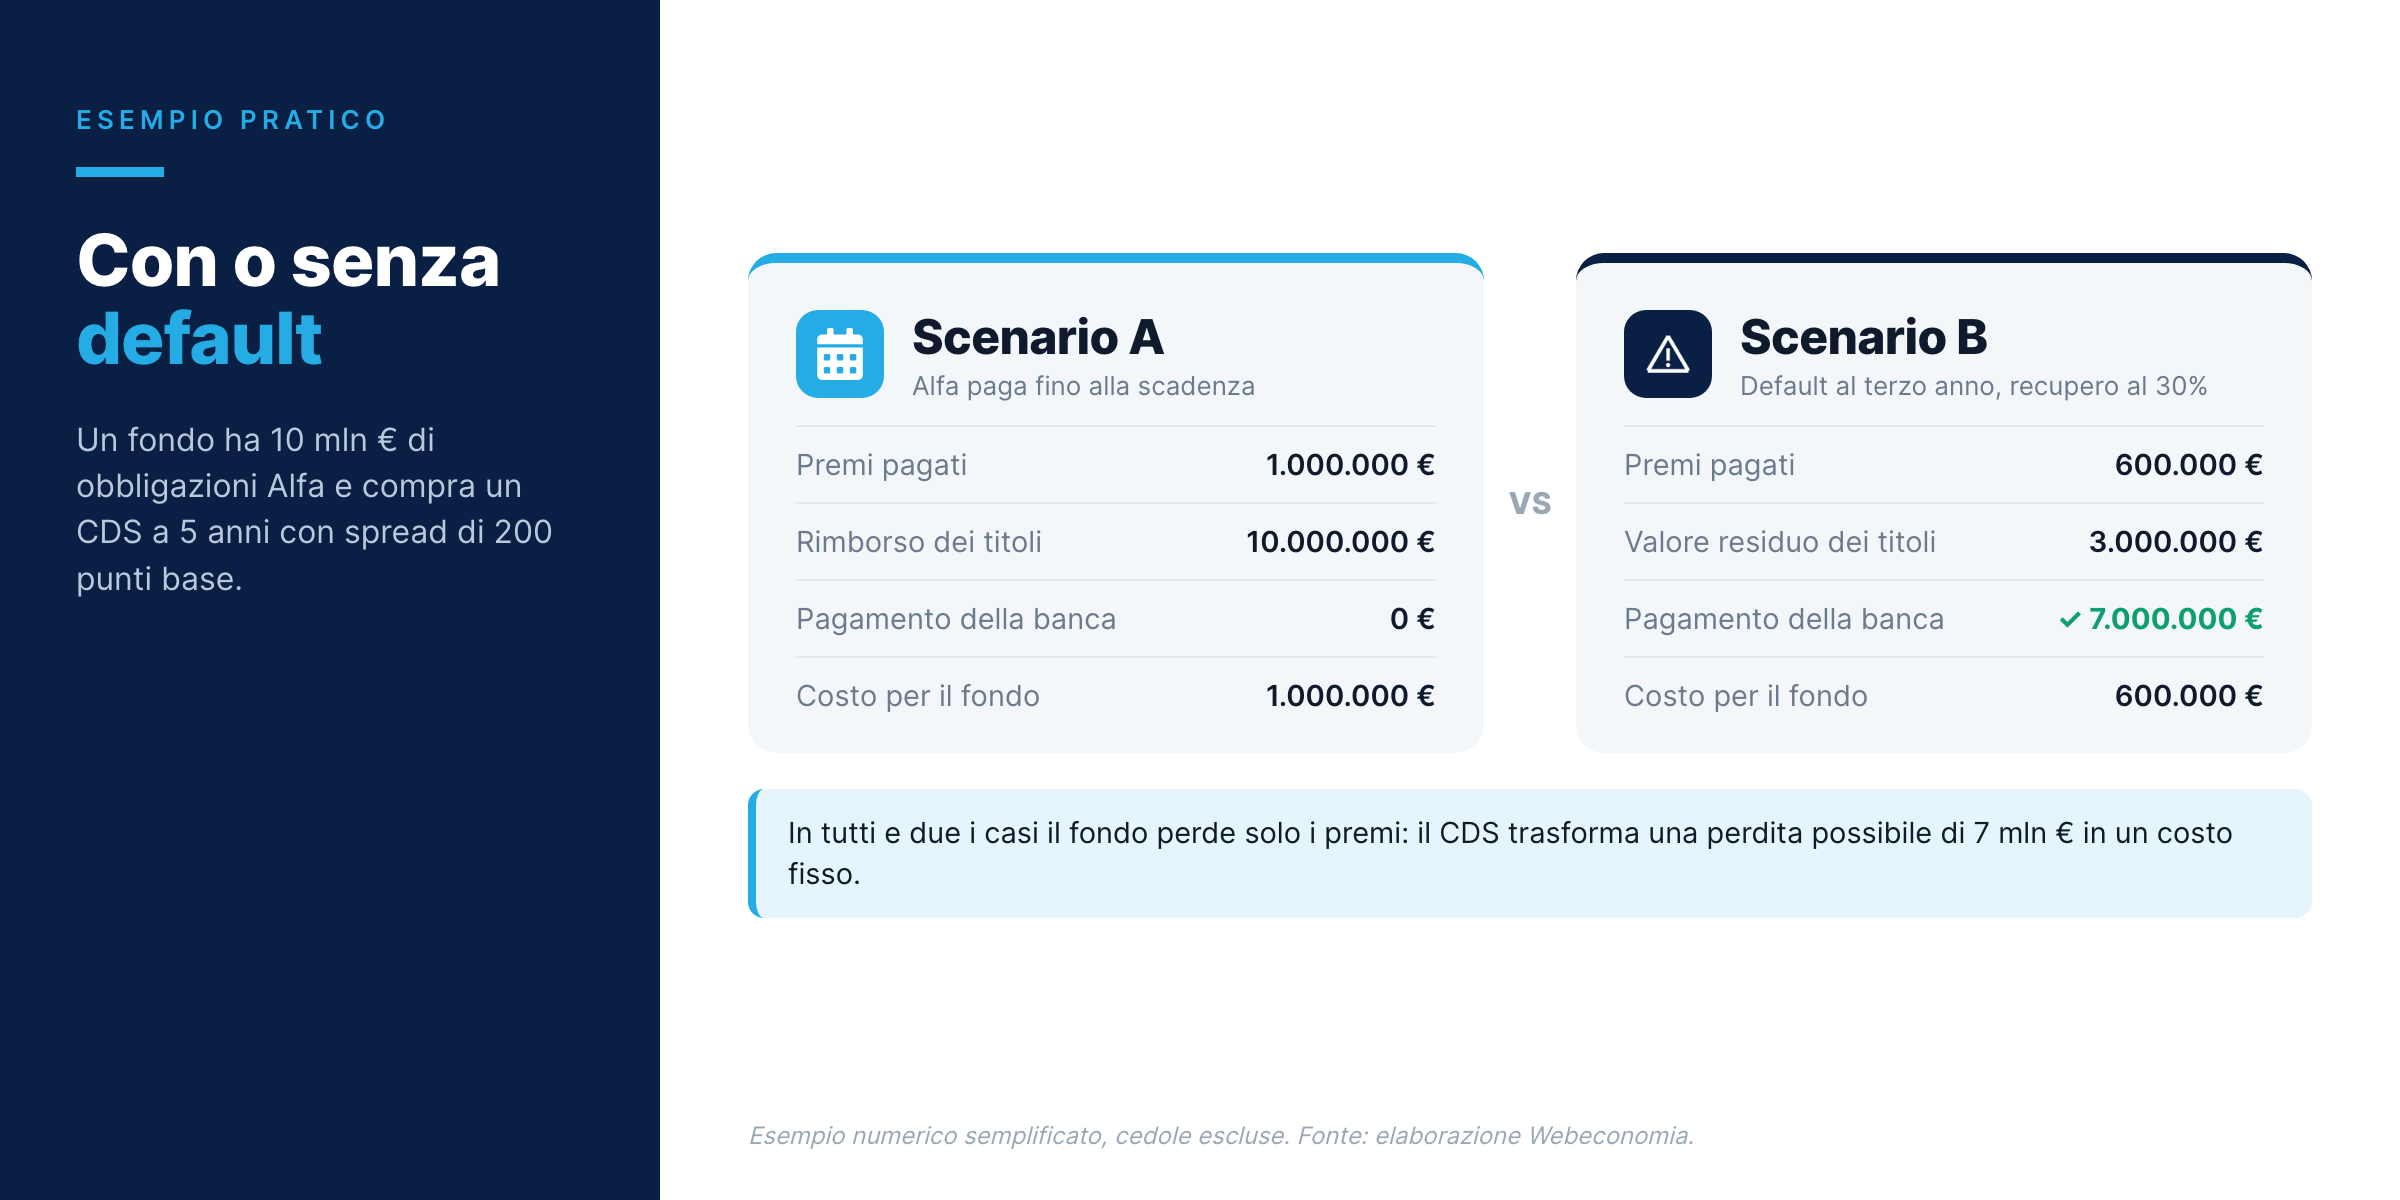
Un fondo pensione italiano ha 10.000.000 € in obbligazioni della società Alfa, con scadenza 2031. Teme che Alfa finisca in difficoltà e vuole proteggersi senza vendere i titoli: venderli adesso vorrebbe dire incassare una perdita, perché il prezzo è già sceso.
l fondo compra un CDS da una banca d’investimento:
| Elemento | Dettaglio |
|---|---|
| Nozionale | 10.000.000 € |
| Entità di riferimento | Società Alfa S.p.A. |
| Spread | 200 bps (2%) |
| Premio annuo | 200.000 € |
| Premio trimestrale | 50.000 € |
| Durata | 5 anni |
Il fondo compra un CDS da una banca d’investimento:
Scenario A: nessun default. Alfa paga fino alla fine. Il fondo ha speso 1.000.000 € di premi in 5 anni (200.000 € per 5), e in cambio ha avuto la certezza di non perdere il capitale. Quel milione è il prezzo della protezione.
Scenario B: default al terzo anno. Alfa salta il pagamento di una cedola e il comitato ISDA dichiara l’evento creditizio. Le obbligazioni di Alfa ora valgono il 30% del nominale. Il fondo ha pagato 600.000 € di premi (tre anni) e riceve dalla banca 7.000.000 €, cioè la differenza tra nominale e valore residuo (10.000.000 meno 3.000.000). La perdita sui titoli è coperta.
A cosa servono i CDS
Gli usi sono tre.
Copertura (hedging). È l’uso originario: chi ha obbligazioni compra un CDS per proteggersi dal default dell’emittente, come il fondo pensione dell’esempio. Le banche li usano anche per ridurre il rischio di credito dei prestiti in portafoglio e liberare capitale regolamentare.
Speculazione. Si può comprare un CDS senza avere il debito sottostante (naked CDS). In quel caso si scommette sul peggioramento del credito dell’emittente: se lo spread sale, il contratto vale di più e si può rivendere con un guadagno. È l’equivalente, sul credito, di una vendita allo scoperto.
Arbitraggio. Alcuni operatori sfruttano le differenze di prezzo tra il CDS e l’obbligazione sottostante (basis trade). Se il CDS quota 150 bps ma il rendimento dell’obbligazione sconta solo 100 bps di rischio di credito, c’è un disallineamento da sfruttare, almeno sulla carta. Nella realtà il basis trade chiede molto capitale e una gestione attenta del rischio di liquidità.
CDS e crisi del 2008: cosa è successo
I credit default swap sono diventati famosi con la crisi finanziaria del 2007-2008, per due motivi.
Il primo è la dimensione. A fine 2007 il nozionale dei CDS in circolazione aveva toccato 61.242 miliardi di dollari, più del PIL mondiale di quell’anno (58.574 miliardi secondo la Banca Mondiale). Una parte consistente erano naked CDS, cioè scommesse senza nessun bisogno reale di copertura.
Il secondo è il caso AIG. American International Group, il colosso assicurativo americano, aveva venduto enormi quantità di CDS su titoli legati ai mutui subprime: incassava i premi senza accantonare riserve adeguate. Quando i mutui sono andati in default a catena, AIG ha dovuto pagare miliardi di dollari ai protection buyer senza avere i fondi. Il governo americano l’ha salvata con 182 miliardi di dollari per evitare il collasso del sistema.
Poi c’è stato l’effetto domino. Il fallimento di Lehman Brothers, nel settembre 2008, ha fatto scattare il regolamento di CDS per circa 400 miliardi di dollari di nozionale. L’asta ISDA ha fissato il tasso di recupero all’8,625%: chi aveva venduto protezione su Lehman doveva pagare circa il 91% del nominale. Il mercato ha retto, ma la paura del contagio ha bloccato il credito tra banche per mesi.
Dopo la crisi le riforme (il Dodd-Frank Act negli Stati Uniti, EMIR in Europa) hanno imposto la compensazione centrale (clearing) dei CDS standardizzati e nuovi obblighi di trasparenza. Il mercato si è ridotto di oltre l’80%: dai 61.242 miliardi di fine 2007 ai 7.578 di fine 2019, il minimo, per poi risalire a circa 11.000 miliardi a fine 2025.
I rischi dei Credit Default Swap
I CDS hanno rischi propri, ed è per questo che restano strumenti da operatori professionali:
- Rischio di controparte. Se il protection seller fallisce, la protezione sparisce. È quello che è successo con AIG. La compensazione centrale introdotta dopo il 2008 riduce questo rischio, ma per i contratti non compensati resta.
- Rischio di liquidità. Nei momenti di stress il mercato dei CDS può diventare illiquido: gli spread si allargano di colpo e trovare una controparte diventa difficile e caro.
- Rischio di base. Lo spread del CDS e il rendimento dell’obbligazione sottostante non si muovono sempre insieme. Chi usa un CDS per coprire un’obbligazione può ritrovarsi con una copertura imperfetta.
- Rischio sistemico. I grandi operatori sono legati da catene di esposizioni: il default di un protection seller può trascinare altri contratti collegati.
- Complessità legale. Cosa sia un evento creditizio può finire in contestazione. L’ISDA aggiorna le sue definizioni, ma i casi limite esistono.
CDS e assicurazioni: le differenze
Un CDS somiglia a una polizza assicurativa, ma le differenze pesano:
| Caratteristica | CDS | Assicurazione |
|---|---|---|
| Interesse assicurabile | Non necessario (si può comprare un CDS senza possedere il debito) | Obbligatorio (devi possedere il bene assicurato) |
| Regolamentazione | Mercato finanziario (EMIR, Dodd-Frank) | Autorità assicurative (IVASS in Italia) |
| Riserve obbligatorie | Margini presso la controparte centrale (se compensato) | Riserve tecniche imposte per legge |
| Negoziabilità | Rivendibile sul mercato secondario | Non trasferibile (salvo cessione del contratto) |
| Determinazione del sinistro | Comitato ISDA (Determinations Committee) | Perizia e clausole contrattuali |
| Scopo | Copertura, speculazione, arbitraggio | Solo copertura |
La differenza che conta di più è la prima. Siccome non serve un interesse assicurabile, i CDS in circolazione su un emittente possono superare il suo debito. È come se cento persone potessero assicurare la stessa casa senza esserne proprietarie, e incassassero tutte se la casa va a fuoco. Nel 2008 questo ha moltiplicato gli effetti della crisi.
Naked CDS: cosa sono e perché sono controversi
Un naked CDS (CDS scoperto) è un credit default swap comprato da chi non possiede l’obbligazione di riferimento. Chi lo compra non si protegge da nulla: scommette che il credito dell’emittente peggiori.
Se n’è discusso molto durante la crisi del debito sovrano europeo (2010-2012). Il sospetto era che le scommesse sui CDS stessero peggiorando la situazione di Grecia, Italia e Spagna, facendo salire il costo con cui questi Paesi si finanziavano.
Nel 2012 l’Unione Europea ha vietato i naked CDS sul debito sovrano con il Regolamento (UE) n. 236/2012 sulle vendite allo scoperto. Il divieto è ancora in vigore: in Europa non si può comprare un CDS su un titolo di Stato senza avere il debito sottostante o un’esposizione economica equivalente. Per i CDS su società il divieto non vale.
Come leggere lo spread CDS
Anche se non puoi comprare un CDS, lo spread è un dato pubblico e ti dice quanto il mercato considera rischioso un emittente. Si legge per fasce:
- Sotto 50 bps: il mercato considera l’emittente molto solido. Uno spread di 30 bps su un’azienda vuol dire che proteggere 10.000.000 € di debito costa 30.000 € l’anno.
- Tra 50 e 200 bps: rischio contenuto, da tenere d’occhio.
- Sopra 200 bps: segnale di stress. Nel 2011, quando lo spread CDS dell’Italia a 5 anni ha superato i 500 bps, il mercato prezzava un rischio concreto di ristrutturazione del debito pubblico.
Un’impennata improvvisa dello spread su un’azienda o uno Stato spesso anticipa i problemi. I CDS si muovono prima dei rating: quando lo spread sale, il mercato sta già scontando un peggioramento che le agenzie certificheranno settimane o mesi dopo.
Se segui i mercati finanziari, gli spread CDS aggiornati si trovano sui terminali Bloomberg e Reuters oppure nelle sezioni dedicate al credito di siti come S&P Global Market Intelligence. Il caso recente di Oracle, con il CDS salito a 4 volte la media investment grade, mostra come si legge questo indicatore su un’azienda vera.
Domande frequenti
No. I CDS si negoziano fuori borsa tra operatori istituzionali (banche, fondi, assicurazioni), con contratti ISDA bilaterali e margini elevati. Un risparmiatore non ha accesso a questo mercato. Può però seguire gli spread CDS come indicatore di rischio e, se vuole investire sul credito, usare gli ETF obbligazionari che si comprano con i normali broker.
Un CDS è un contratto tra due parti che trasferisce il rischio di default di un singolo emittente. Un CDO (collateralized debt obligation) è un prodotto strutturato che mette insieme molti titoli di debito e li divide in tranche con rischi diversi. Prima del 2008 i CDS servivano ad assicurare le tranche dei CDO: quando i mutui sottostanti sono andati in default, le perdite si sono moltiplicate lungo tutta la catena.
Il declassamento (downgrade) non è un evento creditizio, quindi il contratto non si attiva. Il mercato però reagisce: di solito lo spread CDS sale prima del downgrade, perché gli operatori anticipano la decisione dell’agenzia di rating. Chi aveva comprato il CDS a uno spread più basso si ritrova un contratto che vale di più.
Sì. Sono regolati dal Regolamento europeo EMIR e vigilati da ESMA e Consob. L’unico divieto riguarda i naked CDS sul debito sovrano, in vigore nell’Unione Europea dal 2012. I CDS sul debito delle società restano negoziabili tra operatori qualificati. —
Dipende dal rischio dell’emittente. Per un’azienda investment grade solida lo spread può stare tra 20 e 50 punti base, cioè tra lo 0,20% e lo 0,50% del nozionale all’anno. Per un emittente in difficoltà può superare i 1.000 punti base, il 10% all’anno. Su un nozionale di 10.000.000 €, uno spread di 100 bps costa 100.000 € l’anno.
Cosa fare da qui
I credit default swap restano strumenti per istituzionali, ma i concetti su cui si basano (rischio di credito, copertura, leva) valgono per ogni investimento. Per andare avanti:
- per capire come funziona il trading online e quali derivati sono accessibili ai privati;
- per fare pratica senza rischiare soldi veri, il simulatore di Borsa;
- per costruire un portafoglio diversificato, la guida su cosa sono gli ETF;
- per scegliere dove investire, il confronto tra le migliori piattaforme di trading.
Impara i mercati una settimana alla volta
Questa guida contiene link di affiliazione verso i broker partner del sito: se apri un conto tramite questi link, WebEconomia.it riceve una commissione senza costi aggiuntivi per te. I link non influenzano il contenuto della guida. Il trading e gli investimenti comportano il rischio di perdita del capitale.

Esperto di mercati finanziari e trading online Laureato in Economia, mi occupo di mercati dal 2014 e scrivo guide per il sito Webeconomia.it