BTP Valore e BTP Valore Insieme : quale scegliere?(Ottobre 2026)
BTP Valore ottobre 2026: cedole trimestrali dal 3,70% o Insieme con minimo 22,25% a scadenza. Tassi, differenze, netto e quale scegliere.
Sono arrivati due prodotti nuovi sul mercato delle obbligazioni in Italia: BTP Valore e BTP Valore insieme.
Da lunedì 19 a venerdì 23 ottobre 2026 il Ministero dell’Economia e delle Finanze mette sul mercato, per la prima volta nello stesso momento, due BTP Valore diversi.
Il collocamento finirà alle 13 dell’ultimo giorno, salvo chiusura anticipata. E’ destinato ai risparmiatori individuali, cioè al mercato retail. Se stai pensando al BTP Valore ottobre 2026, quindi, la domanda non è più soltanto se comprarlo. Devi anche capire quale dei due titoli fa per te, o se ha senso prenderli tutti e due.
Il primo è il BTP Valore che già conosci, arrivato all’ottava emissione. Ne abbiamo parlato in questa guida sul BTP Valore che trovi qui. In pratica ti paga una cedola ogni tre mesi con tassi minimi che salgono nel corso degli anni. Si parte con il il 3,70% nei primi due anni, il 4,10% nel terzo e nel quarto, il 4,70% nel quinto anno.
Il secondo prodotto è nuovo e si chiama BTP Valore Insieme. Funziona in modo diverso. In pratica per cinque anni non paga niente e quindi non ricevi cedole, poi alla scadenza del 27 ottobre 2031 ti restituisce il capitale insieme a un’unica cedola, con un tasso minimo del 22,25%.
Per approfondimenti puoi consultare la sezione dedicata ai titoli di stato che trovi qui. Ci sono le schede di tutti i titoli italiani e dei principali paesi Europei.
Quale scegliere tra i due? A prima vista il 22,25% sembra l’affare migliore. Però è un tasso che vale per tutti e cinque gli anni, non per uno solo, e il Ministero ha costruito i due titoli in modo che diano lo stesso rendimento a scadenza. Quello che cambia è il momento in cui i soldi arrivano sul tuo conto: un po’ alla volta con il BTP Valore, tutti insieme alla fine con il BTP Valore Insieme.
Andiamo allora a fare un confronto sui dati che arrivano dai documenti ufficiali dell’emissione, ovvero dalle pagine di approfondimento del Ministero e dai comunicati del Mef. Tieni poi presente che i tassi sono minimi, quindi alla chiusura il MEF può confermarli o alzarli.

BTP Valore ottobre 2026: cosa cambia
I BTP Valore sono una famiglia di titoli di Stato pensata per i risparmiatori retail. Il Tesoro non li vende con un’asta, come i BTP ordinari, ma sul MOT, la piattaforma di Borsa Italiana dove si scambiano obbligazioni e titoli di Stato. Durante il collocamento il prezzo resta fisso a 100 e chi compra ottiene sempre tutto l’importo che ha chiesto.
La novità di ottobre 2026 è il collocamento “doppio”. Nella pagina di approfondimento, il MEF spiega che i due strumenti durano entrambi 5 anni e si differenziano esclusivamente per il modo in cui pagano le cedole. Puoi comprarne uno solo oppure investire in entrambi.
Approfondimento Rendimenti dei titoli di StatoIl BTP Valore con cedole trimestrali
Il BTP Valore di questa emissione ha ISIN IT0005735201 e paga una cedola ogni tre mesi, mentre gli altri titoli di Stato di solito pagano ogni sei.
Le cedole si calcolano su tassi annui che crescono nel tempo, con il meccanismo detto step-up. Gli scalini qui sono tre, secondo lo schema 2+2+1: un tasso per i primi due anni, uno più alto per i due successivi e un ultimo tasso aumentato nel quinto anno.
Ogni cedola trimestrale è un quarto del tasso annuo. Con il 3,70% dei primi due anni ricevi ogni tre mesi lo 0,925% del capitale, con il 4,10% del terzo e del quarto anno l’1,025%, con il 4,70% dell’ultimo anno l’1,175%.
Il BTP Valore Insieme: una sola cedola alla scadenza
Il BTP Valore Insieme ha ISIN IT0005735227 ed è il primo titolo della famiglia con una cedola unica. Durante i cinque anni non paga alcuna cedola quindi nessun interesse. Alla scadenza ricevi in un colpo solo il capitale nominale e la cedola, calcolata con un tasso minimo del 22,25%. Nella numerazione della famiglia BTP Valore è la nona emissione, mentre quello con cedole trimestrali è l’ottava.
Anche se viene pagata solo alla fine, la cedola unica matura un giorno dopo l’altro. Ci torniamo quando parliamo di vendita prima della scadenza.
Niente premio finale extra per il BTP Valore
Le FAQ del Tesoro sul BTP Valore rispondono anche alla domanda sul premio finale extra: per questa ottava emissione non è previsto.
Le FAQ e la scheda del BTP Valore Insieme non parlano di premi: prevedono un unico flusso alla scadenza, con il capitale e la cedola unica. Se ti interessa l’emissione precedente, la settima, la trovi nella nostra guida generale ai BTP Valore.
Tassi minimi garantiti, ISIN e date del collocamento
I tassi comunicati dal MEF il 16 ottobre
Con il comunicato stampa n. 110 del 16 ottobre 2026 il MEF ha fissato i tassi minimi garantiti:
- BTP Valore (IT0005735201): 3,70% per il 1° e il 2° anno, 4,10% per il 3° e il 4° anno, 4,70% per il 5° anno, con cedole ogni tre mesi;
- BTP Valore Insieme (IT0005735227): 22,25% pagato alla fine dei 5 anni insieme al rimborso del capitale.
Per tutti e due la scadenza è fissata al 27 ottobre 2031, cioè tra 5 anni.. Il prezzo di emissione è 100, cioè alla pari, e alla scadenza il capitale torna in un’unica soluzione al valore nominale.
Tassi rivedibili solo al rialzo: cosa succede alla chiusura?
I tassi del 16 ottobre rappresentano un minimo garantito. Quando il collocamento si chiude il MEF può confermarli o alzarli, in base alle condizioni di mercato di quel giorno, ma non può abbassarli.
I tassi definitivi e l’importo emesso li fissa un decreto di accertamento. In pratica se il collocamento si chiude in anticipo, ad esempio il terzo o il quarto giorno, il decreto arriva all’apertura del giorno dopo.
Chi compra il primo giorno non rischia un tasso più basso di chi compra l’ultimo. Questo perchè i tassi definitivi li fissa il MEF con un solo decreto di accertamento dopo la chiusura, per tutto il titolo, e i minimi possono solo essere confermati o alzati.
Il calendario dal 19 al 23 ottobre e la chiusura anticipata
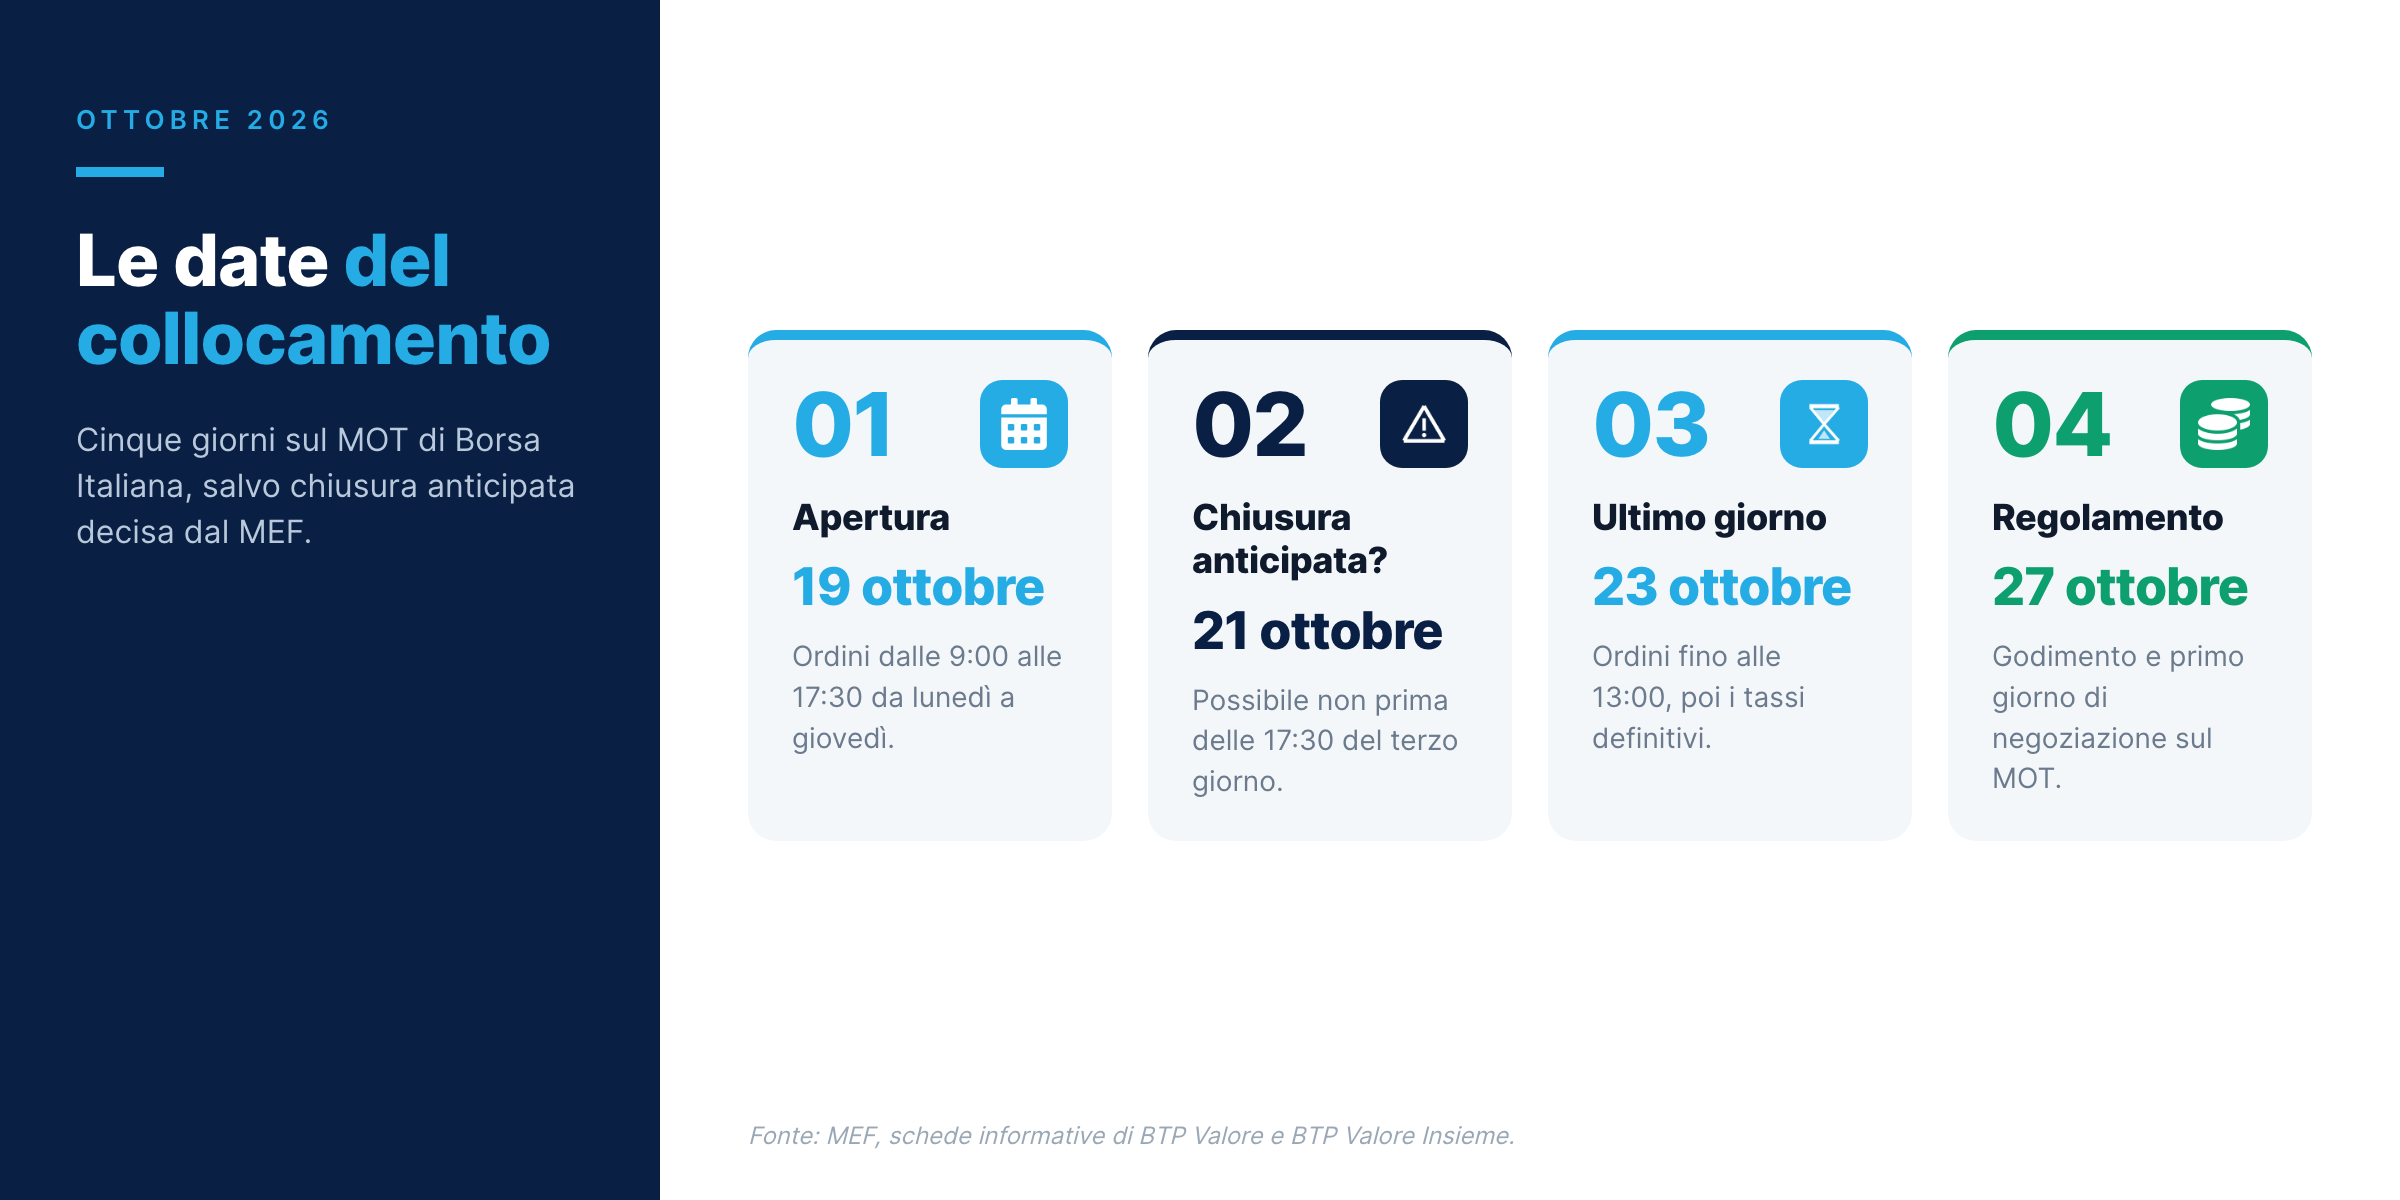
Il collocamento dura cinque giorni lavorativi di Borsa Italiana. Da lunedì 19 a giovedì 22 ottobre gli ordini si inseriscono dalle 9:00 alle 17:30, venerdì 23 ottobre dalle 9:00 alle 13:00. Il MEF può chiudere prima, con le regole scritte nelle schede informative:
- la chiusura anticipata non può arrivare prima delle 17:30 del terzo giorno, mercoledì 21 ottobre;
- per chiudere il 21 ottobre la comunicazione va data entro la fine del 20 ottobre oppure entro le 13 del 21 ottobre;
- per chiudere il 22 ottobre la chiusura avviene non prima delle 14 e la comunicazione arriva al termine del 21 ottobre.
L’annuncio lo danno insieme il MEF e Borsa Italiana. Gli ordini inseriti sul MOT (Mercato Telematico delle Obbligazioni) entro l’ora di chiusura, anche anticipata, vengono soddisfatti per intero. Dal 27 ottobre i due titoli si comprano e si vendono liberamente sul MOT.
Fonte: MEF, schede informative di BTP Valore e BTP Valore Insieme.
BTP Valore e BTP Valore Insieme: le differenze chiave
Le schede informative dei due titoli si somigliano quasi in tutto. Emittente, durata, prezzo, taglio minimo, banche del collocamento e regime fiscale sono gli stessi. Cambia la struttura delle cedole, e quindi il momento in cui incassi gli interessi.
In questa tabella abbiamo riassunto le differenze punto per punto.
Voce | BTP Valore | BTP Valore Insieme |
ISIN | IT0005735201 | IT0005735227 |
Emissione della famiglia | Ottava | Nona (la prima Insieme) |
Cedole | Trimestrali, crescenti (step-up 2+2+1) | Una sola, alla scadenza |
Tassi minimi | 3,70% anni 1-2; 4,10% anni 3-4; 4,70% anno 5 | 22,25% sui 5 anni |
| Data di godimento e scadenza | 27/10/2026 – 27/10/2031 | 27/10/2026 – 27/10/2031 |
Prezzo e commissioni | 100, nessuna commissione all’emissione | 100, nessuna commissione all’emissione |
Minimo | 1.000 euro e multipli | 1.000 euro e multipli |
Tassazione | 12,5% | 12,5% |
Confronto tra BTP Valore e BTP Valore Insieme dell’emissione di ottobre 2026. Fonte: MEF
Non c’è un tetto massimo per nessuno dei due. Quindi gli ordini vengono soddisfatti per intero, salvo chiusura anticipata del collocamento. Le banche dealer sono Intesa Sanpaolo e UniCredit, i co-dealer Banca Monte dei Paschi di Siena e Banco BPM. Dopo l’emissione dealer e co-dealer si impegnano a garantire la liquidità dei titoli sul MOT.
Approfondimento Come funzionano le obbligazioniStesso rendimento, flussi diversi: perché il 22,25% supera il 20,3 %
Il valore del tempo spiegato dal MEF
Prova a sommare le cedole del BTP Valore: 3,70% per due anni, 4,10% per due anni e 4,70% per un anno danno 20,3 punti percentuali in cinque anni. Il BTP Valore Insieme paga il 22,25%, cioè 1,95 punti in più. Significa che rende di più? No.
Nella pagina di approfondimento il MEF scrive che i due titoli sono collocati con tassi che garantiscono lo stesso rendimento a scadenza.
Il tasso del BTP Valore Insieme supera la somma delle cedole del BTP Valore perché i soldi arrivano tutti alla fine. Un pagamento che ricevi prima vale di più di uno che ricevi dopo, perché nel frattempo quei soldi li puoi usare o reinvestire.
La cedola unica è calcolata in modo che il valore economico dei due investimenti sia lo stesso.
Il rendimento annuo equivalente: il nostro calcolo
Per mettere i due titoli sullo stesso piano con un solo numero abbiamo calcolato il rendimento annuo composto equivalente, cioè il tasso annuo che rende il valore dei flussi futuri uguale al prezzo pagato, 100.
- BTP Valore: abbiamo preso le 20 cedole trimestrali lorde (0,925 per otto trimestri, 1,025 per otto trimestri, 1,175 per quattro trimestri, più 100 di rimborso alla fine), calcolato il tasso interno di rendimento trimestrale e poi trasformato il risultato in tasso annuo composto. Risultato: 4,10% lordo.
- BTP Valore Insieme: 100 diventano 122,25 in cinque anni, quindi il tasso annuo composto è la radice quinta di 1,2225 meno 1. Risultato: 4,10% lordo.
I due numeri coincidono al centesimo (al millesimo sono 4,102% e 4,100%), in linea con quanto scrive il Ministero. Si può fare anche la prova inversa: se fai crescere 100 per cinque anni al rendimento del BTP Valore ottieni una cedola unica equivalente del 22,27% circa, praticamente il 22,25% dell’Insieme.
Il rendimento annuo del BTP Valore, però, dà per scontato che tu reinvesta le cedole allo stesso tasso. Se le spendi, o le reinvesti a un tasso più basso, il risultato vero cambia.
Fonte: calcolo Webeconomia su 10.000 euro ai tassi minimi garantiti del 16/10/2026; dati MEF, comunicato n. 110 e schede informative.
Esempio su 10.000 euro: cedole lorde e nette
Facciamo un esempio così capiamo meglio. Supponiamo di investire 10.000 euro tutti su un titolo o tutti sull’altro, ai tassi minimi garantiti. Per le cedole nette abbiamo sottratto il 12,5% di imposta sostitutiva.
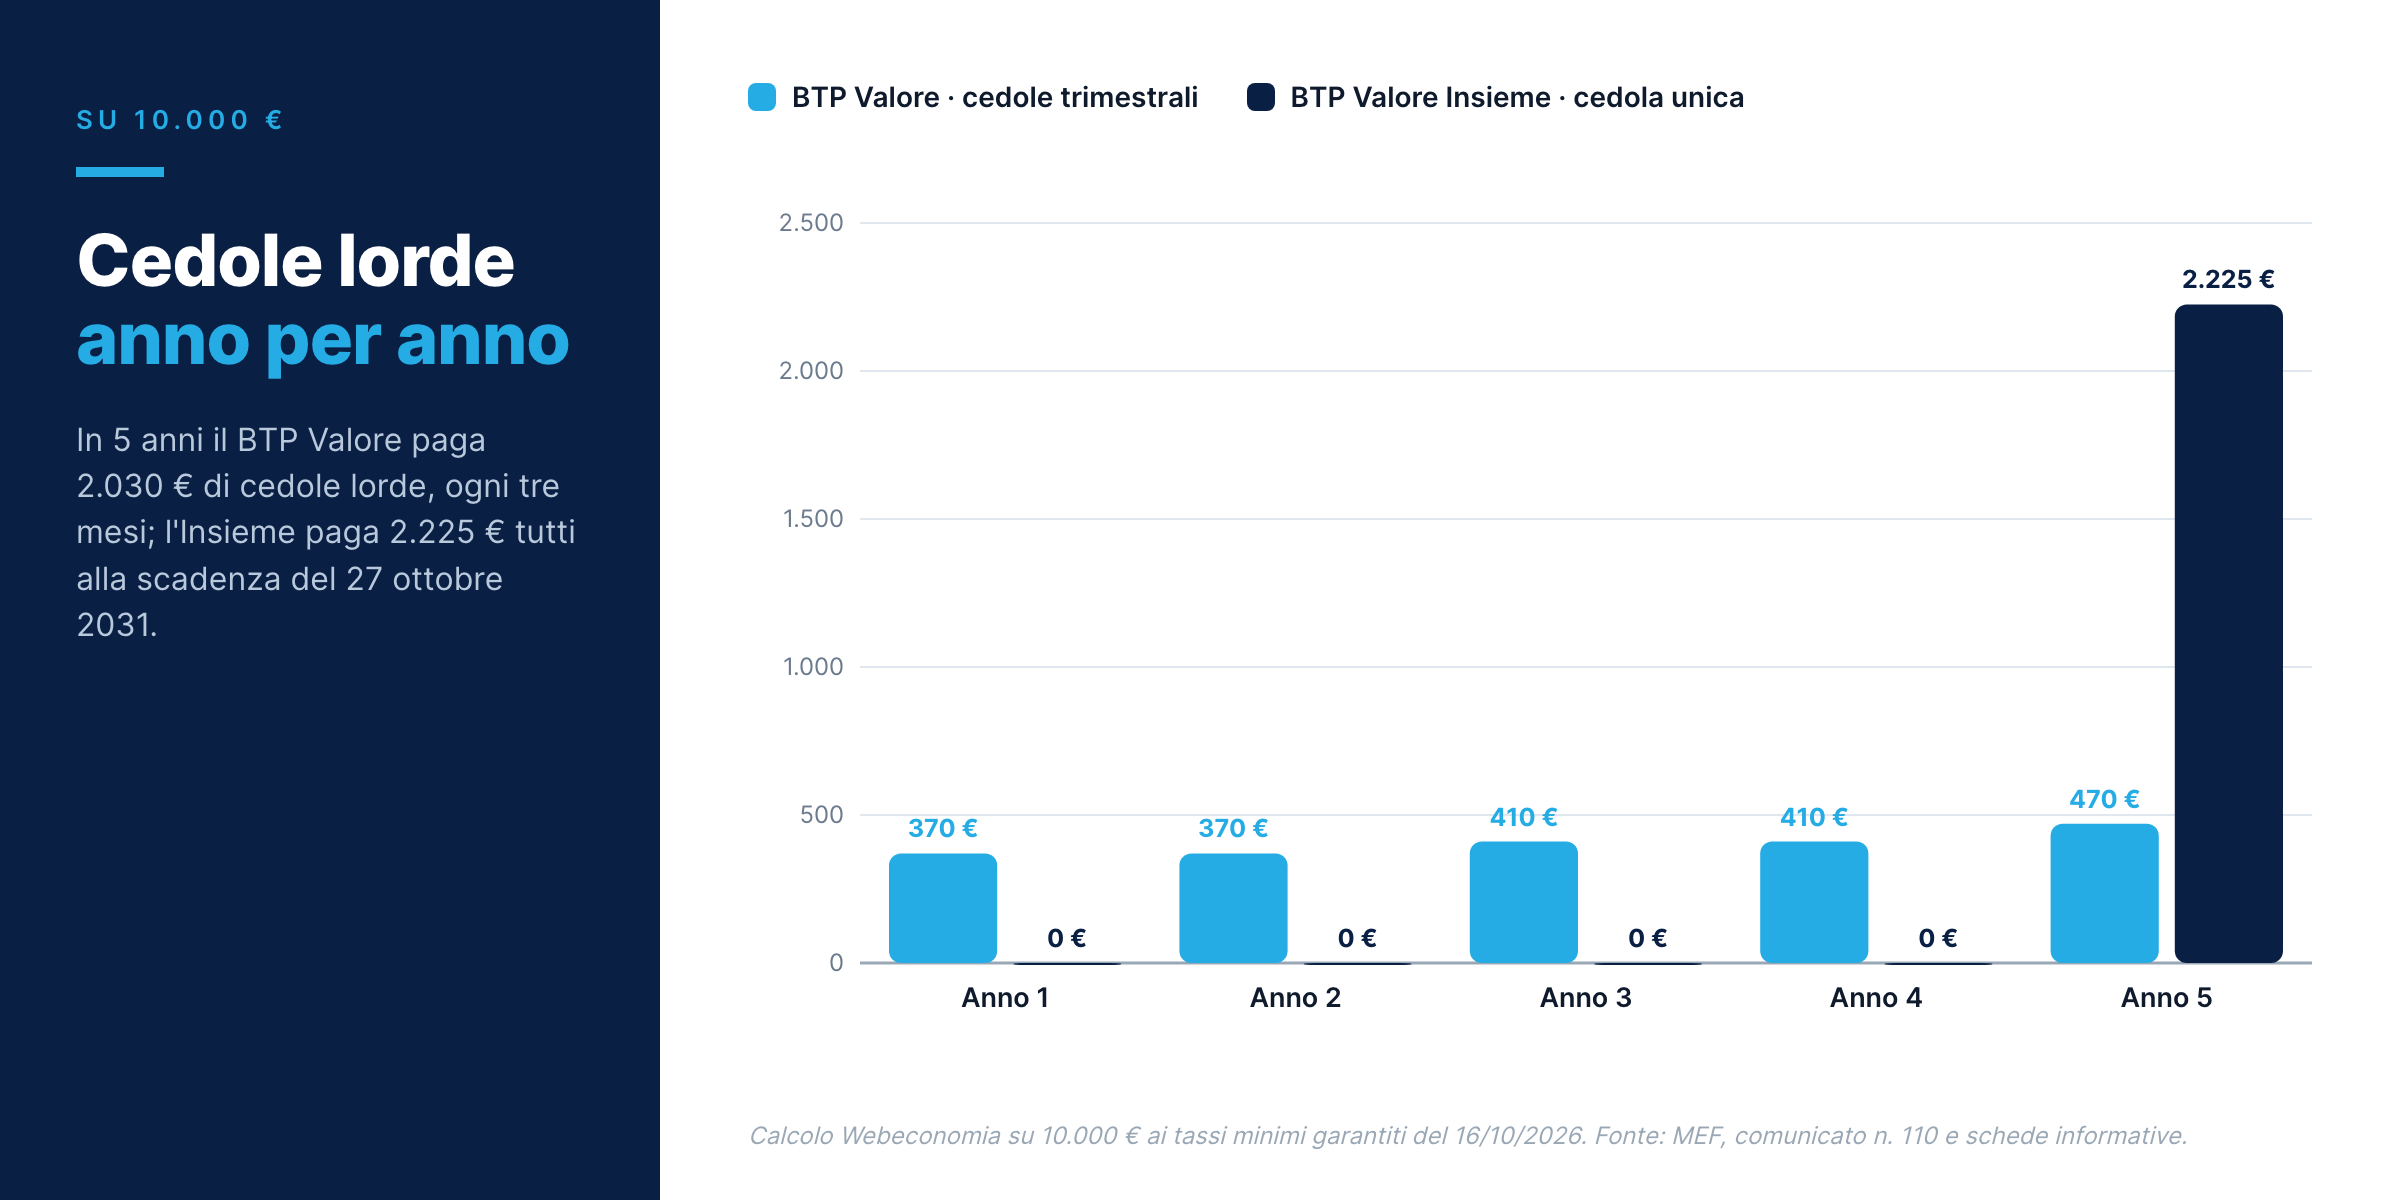
Con il BTP Valore incassi 92,50 euro lordi ogni tre mesi nei primi due anni, 102,50 euro nel terzo e nel quarto, 117,50 euro nell’ultimo. Alla scadenza ti tornano anche i 10.000 euro di capitale.
Vediamo il confronto anno per anno.
Anno | BTP Valore, cedola trimestrale lorda | BTP Valore, cedole lorde nell’anno | BTP Valore, cedole nette nell’anno | BTP Valore Insieme |
1 | 92,50 € | 370 € | 323,75 € | 0 € |
2 | 92,50 € | 370 € | 323,75 € | 0 € |
3 | 102,50 € | 410 € | 358,75 € | 0 € |
4 | 102,50 € | 410 € | 358,75 € | 0 € |
5 | 117,50 € | 470 € | 411,25 € | 2.225 € lordi, 1.946,88 € netti |
|
Totale interessi |
2.030 € |
1.776,25 € |
1.946,88 € netti |
Esempio su 10.000 euro ai tassi minimi garantiti, imposta del 12,5%, importi arrotondati al centesimo. F
Con il BTP Valore Insieme per cinque anni non incassi nulla. Il 27 ottobre 2031 ricevi 12.225 euro lordi, cioè 10.000 di capitale e 2.225 di cedola; il fisco ne trattiene 278,125 euro e a te restano 11.946,875 euro, cioè circa 11.946,88 euro. Con il BTP Valore, sommando le cedole nette dei cinque anni, incassi 1.776,25 euro di interessi oltre al capitale.
Attenzione a queste due cifre. Chi sceglie il BTP Valore riceve una parte dei soldi molto prima e la può reinvestire. Quindi se ne tieni conto, i rendimenti tornano quasi uguali, come vedi nella parte sulla tassazione. Se invece le cedole le spendi, alla fine l’Insieme ti lascia di più, ma nel frattempo hai avuto meno liquidità a disposizione.
Bisogna capire quali sono le tue esigenze per scegliere fra i due.

Scalable Capital
raccomandato da WebEconomia- PAC totalmente gratuiti
- Oltre 1.171 ETF senza commissioni
- Liquidità non investita remunerata
Investire comporta rischi. Il tuo capitale è a rischio.
BTP Valore Insieme e tassazione: il 12,5% e quando si paga
Quando il fisco trattiene il 12,5% nei due titoli
I due titoli hanno la tassazione agevolata di tutti i titoli di Stato. Quindi si paga il 12,5% sugli interessi (redditi di capitale) e sulle eventuali plusvalenze (redditi diversi). Cambia il momento in cui la paghi.
Fino al 31 dicembre 2026 l’imposta sostitutiva sugli interessi dei titoli di Stato è regolata dal decreto legislativo 239 del 1996. Dal 1° gennaio 2027 l’articolo che la prevede è abrogato e la regola passa all’articolo 63 del Testo unico in materia di versamenti e di riscossione (decreto legislativo 33 del 2025), che conferma l’aliquota del 12,5%.
Rendimento netto: il vantaggio di pagare le tasse alla fine
Se rifai il calcolo del rendimento annuo composto con i flussi netti, i due titoli non coincidono più alla perfezione.
Rendimento annuo composto equivalente | BTP Valore | BTP Valore Insieme |
Lordo | 4,10% | 4,10% |
Netto (imposta 12,5%) | 3,59% | 3,62% |
Rendimento annuo composto equivalente ai tassi minimi garantiti, con reinvestimento delle cedole al rendimento del titolo.
Al netto il BTP Valore Insieme rende qualche centesimo in più, perché l’imposta si paga solo alla fine. Quindi, per cinque anni anche la parte destinata al fisco continua a maturare interessi a tuo favore.
Il vantaggio è piccolo, e il calcolo dà per scontato che le cedole del BTP Valore si reinvestano allo stesso rendimento. Se le reinvesti a un tasso più basso, il vantaggio dell’Insieme cresce.
Se ti chiedi se il BTP Valore Insieme conviene, la tassazione cambia poco, conta di più cosa farai con i soldi.
Successione e ISEE: i vantaggi dei titoli di Stato
I due BTP Valore sono esenti dall’imposta di successione. Restano anche fuori dal calcolo dell’ISEE fino a 50.000 euro complessivi. Nel limite conta il valore nominale di tutti i titoli di Stato e dei prodotti del risparmio postale garantiti dallo Stato che hai.
Vendere prima della scadenza
I soldi non restano bloccati. Dal 27 ottobre 2026 puoi vendere i due titoli sul MOT quando vuoi, tutti o una parte, a tagli da 1.000 euro.
Il rimborso alla pari, cioè a 100, è garantito solo alla scadenza. Quindi se vendi prima, ottieni il prezzo di mercato del momento, che può essere sopra o sotto 100. Lo ricorda anche Poste Italiane:
Se disinvesti prima della scadenza, il recupero dell’intero capitale non è garantito.
Secondo le FAQ del Tesoro il BTP Valore, con le cedole crescenti, tende a essere meno sensibile ai movimenti dei tassi rispetto ai BTP tradizionali della stessa durata.
Il nostro calcolo ai tassi minimi, però, va nella direzione opposto. La duration del BTP Valore, cioè la durata media dei suoi flussi, che dà un’idea di quanto il prezzo reagisce ai tassi, è di circa 4,57 anni, appena sopra i 4,55 anni di un BTP a cedola fissa trimestrale con lo stesso rendimento.
A parità di rendimento, quindi, il BTP Valore risulta di pochissimo più sensibile ai tassi, non meno.
Corso secco, rateo e corso tel quel
Sul MOT i titoli di Stato si quotano al corso secco, cioè al prezzo senza gli interessi già maturati. Quando compri o vendi, al corso secco si aggiunge il rateo, la parte di cedola maturata fino a quel giorno.
Il prezzo che si paga davvero si chiama corso tel quel:
Corso tel quel = corso secco + rateo di interesse maturato
Per il BTP Valore Insieme questa regola pesa parecchio. La cedola arriva solo alla fine ma matura ogni giorno, quindi se vendi dopo due anni non perdi gli interessi maturati, perché chi compra te li paga con il rateo.
L’esempio del MEF con una cedola ipotetica
Le FAQ del BTP Valore Insieme spiegano il meccanismo con un esempio. I numeri sono un’ipotesi del Ministero, non quelli di questa emissione: 1.000 euro investiti in un titolo a 5 anni con una cedola finale del 12%.
Se lo tieni fino alla scadenza, il titolo paga 120 euro di cedola. Se lo vendi a metà della sua vita è maturata circa metà cedola, 60 euro di rateo. Con un corso secco a 101 in quel momento, incassi 1.010 euro di prezzo più 60 euro di rateo, in tutto 1.070 euro.
Si tratta comunque di importi lordi. Quindi sul rateo e sull’eventuale plusvalenza si paga il 12,5%, e la banca può applicare le sue commissioni di negoziazione.
Con i numeri veri dell’emissione di ottobre 2026 il meccanismo resta lo stesso. Il prezzo sul mercato secondario, però, nessuno lo conosce in anticipo.

Comprarli entrambi: come dividere l’investimento
Non sei obbligato a scegliere. Il comunicato del MEF dice che i due titoli si possono sottoscrivere insieme o separatamente, con un minimo di 1.000 euro per ciascuno. Il Dipartimento del Tesoro presenta proprio l’acquisto di entrambi come un modo per differenziare l’investimento o per gestire esigenze diverse di liquidità: accumulare per obiettivi specifici oppure integrare il reddito.
Un modo pratico di ragionare: una parte sul BTP Valore, per avere un’entrata ogni tre mesi, e un’altra sul BTP Valore Insieme, pensata per una spesa che sai già di dover fare fra cinque anni.
Secondo la pagina di approfondimento del MEF, chi ha tutti e due i titoli può anche disinvestire importi diversi in momenti diversi, sempre a tranche di 1.000 euro e alle condizioni di mercato del momento.
Approfondimento Come costruire un portafoglio bilanciatoCome si comprano: home banking, banca e Poste
Home banking e sportello
Durante il collocamento puoi comprare dall’home banking, se è abilitato al trading online, oppure allo sportello della banca dove hai il conto e il deposito titoli. Non serve che la tua banca aderisca al MOT. Nell’ordine scrivi il codice ISIN del titolo: IT0005735201 per il BTP Valore, IT0005735227 per il BTP Valore Insieme.
Il taglio minimo è 1.000 euro per ciascun titolo, poi si sale per multipli di 1.000 euro. Occhio al recesso: per gli ordini fatti online o fuori sede durante il collocamento non puoi ripensarci, perché l’acquisto avviene direttamente sul MOT.
Comprare BTP su Fineco
Un’ottima alternativa è quello di comprarli tramite il tuo broker. Fineco ti da la possiblità di comprare e vendere praticamente tutti i titoli di Stato con commissioni basse.
Fineco
raccomandato da WebEconomia- Sostituto d'imposta: fiscalità automatica
- Servizi bancari integrati
- 701 ETF senza commissioni d'acquisto
Investire comporta rischi. Il tuo capitale è a rischio.
Alle Poste: i requisiti MiFID
I due titoli si comprano anche negli uffici postali e online su poste.it. La pagina di Poste Italiane elenca cosa serve:
- un deposito titoli con regolamento su un conto corrente BancoPosta o su un libretto Ordinario o Smart intestato a te;
- il contratto per la prestazione dei servizi di investimento e il questionario MiFID;
- un profilo finanziario aggiornato.
Online entri su poste.it con le tue credenziali o con SPID, scegli il deposito titoli e indichi l’importo. In ufficio postale ti servono un documento di riconoscimento e il codice fiscale. Puoi prendere un appuntamento con un consulente su poste.it, sull’app o al numero verde.
Costi e commissioni
Chi compra durante il collocamento non paga commissioni. E’ quindiil MEF che riconosce agli intermediari lo 0,50% sull’importo collocato. Restano gli eventuali costi del deposito titoli o dell’operatività online della tua banca.
Dal 27 ottobre le commissioni per comprare o vendere sul MOT le decide la banca.
I rischi da conoscere prima di comprare
Il prezzo sul mercato secondario
Il capitale è garantito solo alla scadenza. Se dopo l’emissione i tassi di mercato salgono, il prezzo dei titoli già in circolazione scende, e chi vende prima può incassare meno di 100.
Vale per tutti e due, ma pesa di più sul BTP Valore Insieme: senza cedole intermedie la sua duration è di 5 anni, contro circa 4,57 del BTP Valore. Secondo il nostro calcolo ai tassi minimi, con un rialzo dei rendimenti di un punto il prezzo teorico scenderebbe di circa il 4,7% per l’Insieme e del 4,3% per il BTP Valore.
Se pensi che i soldi ti possano servire prima del 2031, tienine conto quando decidi quanto investire.
Tasso fisso e inflazione
Le cedole sono calcolate su tassi prefissati e non seguono l’inflazione. Se nei prossimi anni i prezzi salissero più del rendimento del titolo, il potere d’acquisto dei soldi che ricevi calerebbe.
Per il BTP Valore Insieme l’effetto pesa di più, perché tutta la remunerazione arriva fra cinque anni.
Il rischio Italia e i rating
L’emittente è la Repubblica Italiana. Le schede informative riportano i rating: Baa2 per Moody’s (outlook stabile), BBB+ per S&P (positivo), BBB+ per Fitch (stabile), AL per DBRS (stabile) e BBB+ per Scope (positivo).
Il rimborso dipende dalla solidità dello Stato italiano, e tenere solo titoli italiani vuol dire concentrare il rischio su un unico emittente. Se vuoi confrontare il BTP Valore con gli altri titoli di Stato, i dati sono nella sezione BTP di Webeconomia.
BTP Valore Insieme conviene? Quale scegliere in base al tuo profilo
Ai tassi minimi i due titoli hanno lo stesso rendimento lordo se li tieni fino alla scadenza, e al netto l’Insieme fa solo qualche centesimo in più (3,62% contro 3,59%), quindi decide l’uso che farai dei soldi.
Se ti servono entrate periodiche
Il BTP Valore è il titolo di chi vuole un’entrata regolare: una cedola netta ogni tre mesi, che cresce con gli anni. Va bene se usi gli interessi per arrotondare pensione o stipendio, o se ti piace vedere l’investimento che produce liquidità.
Con 10.000 euro, ai tassi minimi, le cedole nette vanno da 323,75 euro all’anno nei primi due anni a 411,25 euro nel quinto.
Se accumuli per un obiettivo
Il BTP Valore Insieme è il ideale per chi accumula. Non devi decidere ogni tre mesi cosa fare delle cedole e alla scadenza ricevi una cifra lorda che conosci già alla chiusura del collocamento.
Funziona bene se hai una spesa fissata per l’autunno del 2031, come l’università di un figlio o l’anticipo per una casa. In più le tasse le paghi solo alla fine, con quel piccolo vantaggio sul netto che abbiamo calcolato.
Se non sai ancora quando ti serviranno i soldi
Puoi dividere l’importo fra i due titoli, sapendo che se vendi prima il prezzo dell’Insieme oscilla un po’ di più, oppure guardare alternative con scadenze più brevi.
Prima di decidere ti può servire la nostra guida su conto deposito o BTP, che confronta rendimenti, tasse e vincoli.
Per approfondimenti puoi consultare il nostro video:
Domande frequenti (FAQ)
No. È il tasso minimo della cedola unica pagata alla scadenza e copre tutti e 5 gli anni. Secondo il nostro calcolo vale circa il 4,10% annuo composto lordo, lo stesso rendimento del BTP Valore.
Sì. Il MEF prevede l’acquisto congiunto o separato, con un minimo di 1.000 euro per ciascun titolo e senza tetto massimo.
Per il BTP Valore no: secondo le FAQ del Tesoro, per l’ottava emissione non è previsto alcun premio finale extra. Per il BTP Valore Insieme i documenti del MEF prevedono solo la cedola unica e il rimborso del capitale alla scadenza.
BTP Valore o BTP Valore Insieme: cosa fare prima del 23 Ottobre
Abbiamo visto le differenze principali tra BTP Valore e Insieme.
Abbiamo due titoli con la stessa base quindi stesso emittente, cinque anni di durata, scadenza al 27 ottobre 2031, prezzo 100, nessuna commissione all’emissione, tassazione al 12,5%, esenzione dall’imposta di successione ed esclusione dall’ISEE nei limiti previsti.
Cambia il calendario dei pagamenti.
Il BTP Valore paga, infatti, ogni tre mesi con tassi minimi del 3,70%, del 4,10% e del 4,70%. Il BTP Valore Insieme paga una volta sola, alla scadenza, con un tasso minimo del 22,25%. Al netto delle tasse l’Insieme guadagna qualche centesimo, 3,62% contro 3,59%, perché il fisco incassa solo alla fine.
La scelta dipende dall’uso che farai dei soldi. Se vuoi un’entrata regolare, prendi il BTP Valore. Se stai mettendo da parte una somma per una spesa precisa del 2031, l’Insieme ti toglie il pensiero di reinvestire le cedole. Se sei a metà strada puoi dividere l’importo, visto che il minimo è 1.000 euro per ciascun titolo.
Prima di comprare tieni a mente i limiti. Il capitale è garantito solo alla scadenza e chi vende prima incassa il prezzo di mercato, che per l’Insieme oscilla un po’ di più. I tassi sono fissi e non ti proteggono dall’inflazione. Il rischio di credito è tutto sullo Stato italiano.
Poi ci sono le date. Hai tempo fino alle 13 di venerdì 23 ottobre, ma il MEF può chiudere prima, comunque non prima delle 17:30 di mercoledì 21 ottobre, con un annuncio dato insieme a Borsa Italiana. Se hai già deciso non ha senso aspettare l’ultimo giorno. I tassi definitivi, uguali o più alti di quelli minimi, li fissa un unico decreto dopo la chiusura del collocamento.
Per approfondire, nella guida generale ai BTP Valore trovi come funziona la famiglia di titoli, nella sezione BTP i dati dei titoli di Stato sul mercato e nella guida alle obbligazioni le basi per confrontare un BTP con altri titoli a reddito fisso.
Se invece vuoi parcheggiare la liquidità per meno di cinque anni, leggi il confronto fra conto deposito o BTP.
Per iniziare è fondamentale partire da broker regolamentati. Vi lasciamo con i link ufficiali che sono mediati dal server di WebEconomia in modo da garantire l’accesso sicuro:
- Accedi al conto di Scalable Capital facendo click qui.
- Apri il tuo conto gratuito su Trade Republic da qui.
- Accedi al conto di trading proposto da Fineco qui.
Sono le migliori piattaforme con cui potete operare su ETF ed azioni.
